Индекс Элкел: сентябрь 2026 года — 46,5, жёлтый
Индекс экономической прочности Кыргызстана в сентябре — 46,5 из 100. В январе было 61. Внутри страны запас есть. Давление идёт снаружи: ставки в США на максимуме с 2002 года, нефть и пшеница дорожают, золото — почти 80% резервов.
Значение
Индекс Элкел за сентябрь 2026 года — 46,5 из 100. Светофор жёлтый.
В августе индекс был 43,6. За месяц он вырос на 2,9 пункта. В январе 2026 года индекс был 61,0, и светофор был зелёным. С января индекс снизился на 14,5 пункта.
Шкала устроена просто. 100 — максимальный запас прочности. 0 — минимальный. Каждый из 12 показателей сравнивается с его же значениями с 2015 года. Методика открыта: страница индекса.
Три блока
| Блок | Вес | Прочность, из 100 |
|---|---|---|
| Мир | 25% | 19 |
| Внешние каналы КР | 50% | 54 |
| Внутренние условия | 25% | 59 |
Внутри страны запас прочности средний. Внешние каналы КР — тоже средние. Слабое место — мировой фон. По блоку «Мир» хуже было только в 5 месяцах из 141 с 2015 года. Два из них — июль и август 2026 года.
Что тянет вниз
1. Ставки в США. Доходность 10-летних облигаций США в сентябре в среднем составила 4,99%. 5 октября она достигла 5,31%. Это максимум с мая 2002 года. Высокие ставки делают доллар дороже. Поэтому золото дешевеет, а долг развивающихся стран дорожает.
2. Нефть и пшеница. Нефть Brent в сентябре стоила в среднем $117 за баррель. Пшеница — $347 за тонну. Год назад, в сентябре 2025 года, нефть стоила $68, пшеница — $234. Кыргызстан импортирует топливо и часть зерна. Поэтому дорогая нефть и пшеница быстро переходят в цены внутри страны.
3. Концентрация резервов в золоте. На конец июля золото составляло 76,8% валовых резервов НБКР. В конце 2015 года доля была 8,1%. За 10 лет она выросла почти в 10 раз. Дорогое золото увеличило резервы. Однако теперь резервы сильно зависят от одной цены. С февраля 2026 года золото подешевело на 14%: с $5 020 до $4 319 за унцию в среднем за месяц.
Что держит
1. Низкая долларизация. Доля депозитов в иностранной валюте в августе — 31,5%. В конце 2015 года было 65,6%. Население и бизнес держат больше сбережений в сомах. Поэтому скачок курса сегодня ударил бы по банкам слабее, чем в 2015 году.
2. Низкий внешний госдолг. Внешний государственный долг на конец I квартала 2026 года — 22,3% ВВП (расчёт НБКР). В конце 2015 года было 64,5%. Долговая нагрузка за 10 лет снизилась почти втрое.
3. Резервы. Валовые резервы на конец августа — $8,95 млрд. Это 7,5 месяца импорта товаров по нашему расчёту. Минимальная норма — 3 месяца. НБКР считает по будущему импорту товаров и услуг и получает 6,1 месяца на конец I квартала. Запас есть в обоих расчётах.
Почему индекс вырос за месяц
Индекс вырос на 2,9 пункта. Основных причин две. Золото перестало дешеветь: за три месяца к сентябрю его цена выросла на 2,2%. Рубль за три месяца ослаб на 8,4%, но слабее, чем в августе. При этом нефть и пшеница продолжили дорожать. Поэтому рост индекса небольшой.
Каналы риска
| Канал | Последние данные | Сигнал |
|---|---|---|
| К1. Переводы | Июль: −7,9% г/г за 3 месяца; январь–июль: −9,1% | риск выше среднего |
| К2. Экспорт в ЕАЭС | I кв. 2026: +4,2% г/г | средний |
| К6. Золото и резервы | Доля золота 76,8%; покрытие импорта 7,5 мес. | концентрация высокая, объём достаточный |
| В2. Инфляция | Август: 12,0% г/г | высокий риск |
| Курс сома | С октября 2025 года — 87,40–87,45 за доллар | давление идёт в резервы |
Курс сома почти не меняется уже год. Для индекса это низкий риск. Однако давление на сом не исчезло. Оно переходит в другие места: в расход резервов и в инфляцию.
Санкционный флажок
8 октября 2026 года Великобритания ввела санкции против трёх компаний из Кыргызстана. Санкционный флажок не входит в расчёт индекса. Он показывает канал риска К2: давление на реэкспорт и банковские расчёты.
Вывод для Кыргызстана
Индекс в жёлтой зоне. Это значит: запас прочности есть, но он сокращается. Внутренние опоры сейчас сильнее, чем в 2015 году. Слабое место — внешние условия, которые Кыргызстан не контролирует. Крышу чинят в хорошую погоду. Сейчас погода ещё позволяет.
Что разумно делать сейчас:
- Правительству — заложить в бюджет 2027 года сценарий дорогой нефти и падения переводов на 5–10%.
- НБКР — раскрыть правило управления долей золота в резервах: при какой доле и при какой цене золото продаётся.
- Бизнесу — проверить, как выдержит компания рост цен на топливо на 20% и падение спроса в регионах с высокой долей переводов.
- Семьям — держать подушку на 3–6 месяцев расходов и не брать кредит под доход, который зависит от переводов.
Что отслеживать в октябре
- Резервы НБКР за сентябрь. Ждём, подтвердится ли заявление, что резервы снова превысили $10 млрд.
- Переводы за август: продолжится ли падение.
- Доходность облигаций США: удержится ли выше 5%.
- Инфляция за сентябрь.
Индекс с 2015 года
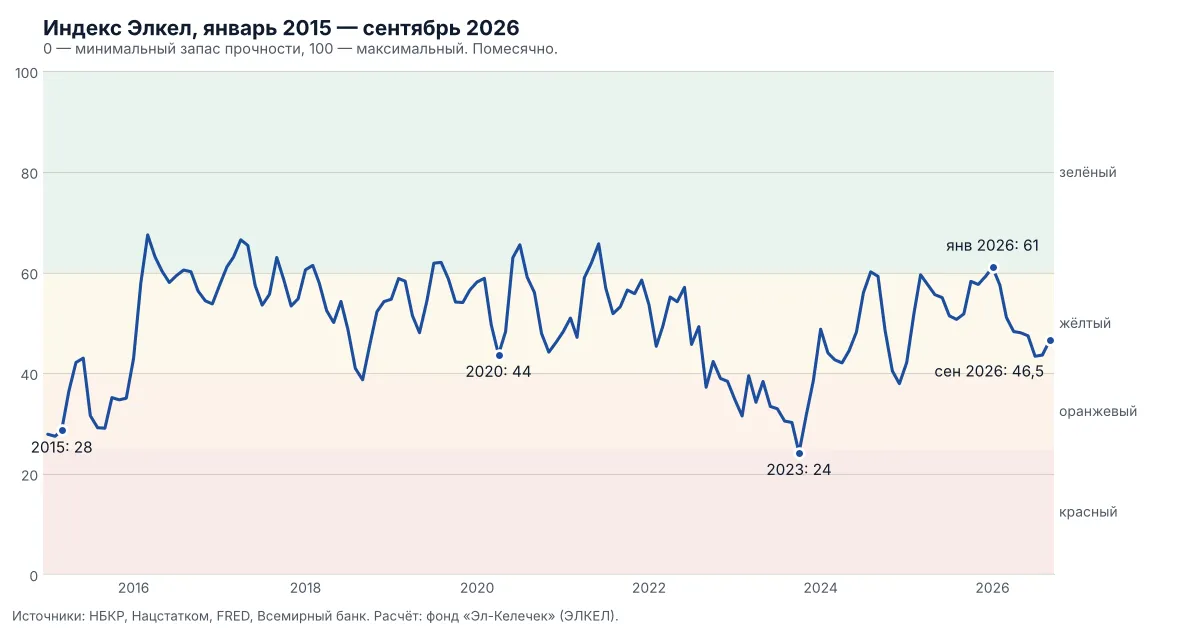
Ретроспектива проверяет методику. Худшие месяцы индекса совпадают с реальными трудными периодами:
- 2015 год — минимум 28, оранжевый. Девальвация рубля и тенге, падение переводов, рост долга к ВВП до 64,5%.
- 2020 год — минимум 44, жёлтый. Переводы упали на 35% за три месяца. Удар смягчили рост золота и уже сниженная долларизация. Индекс недооценивает глубину спада 2020 года. Мы это фиксируем открыто.
- 2023 год — минимум ряда 24 в октябре, красный. Резервы опускались до 2,6 месяца импорта товаров, ниже нормы. Переводы падали на 30% к прошлому году. Часть падения — эффект базы: 2022 год был годом бума переводов и реэкспорта.
Даты данных
| Показатель | Последние данные |
|---|---|
| Ставки США, золото, нефть, пшеница, рубль, сом | сентябрь 2026 |
| Резервы, депозиты, инфляция | август 2026 |
| Переводы, доля золота в резервах | июль 2026 |
| Экспорт в ЕАЭС, внешний госдолг | I квартал 2026 |
Квартальные показатели переносятся до выхода новых данных, не дольше 6 месяцев.
Аналитика, не инвестиционная рекомендация.
Источники
- НБКР — Валовые международные резервы
- НБКР — Бюллетень с 2018 года (табл. V.4, V.7, V.8)
- НБКР — Трансграничные денежные переводы физических лиц
- НБКР — Депозиты в коммерческих банках, на конец периода
- Нацстатком — страница сводных данных (ИПЦ, торговля, ВВП)
- FRED — доходность 10-летних облигаций США (DGS10)
- Всемирный банк — Commodity Markets (Pink Sheet)