Глава 8
Германские банки развития
В 1852 году в Париже открыл двери банк Société générale du Crédit Mobilier, за которым стояли братья Перейр – Эмиль и Исаак, инженеры по образованию и биржевые дельцы по ремеслу. И обоими двигала одна интересная доктрина.
Братья Перейр были учениками Сен-Симона, который писал в своих трудах, что не использовать сбережения нации – это грех и расточительство. Сен-Симон развил доктрину, что капитал, лежащий мертвым грузом в кошельках рантье, должен быть аккумулирован, слит в единый поток и направлен на постройку железных дорог, шахт, портов и заводов, а орудием такого великого сбора должен стать банк нового типа – не ростовщическая контора и не хранилище, а штаб промышленного развития. Банк Credit Mobilier и был задуман как такой штаб. Он стал выпускать собственные ценные бумаги для публики, собирать на них сбережения граждан и вкладывать выручку в доли и длинные займы железнодорожным и горным компаниям – во Франции, в Австрии, в Испании, в германских землях. Братья Перейр поверили в доктрину и определили для банка формулу: кредит – это кровь прогресса.
Здесь может возникнуть вполне закономерный вопрос. Англия, ставшая родиной промышленной революции и мастерской мира, обошлась без всякого Credit Mobilier. Многие английские мануфактуры росли на собственной прибыли, на деньгах семьи и соседей, на коротком кредите местных торговцев, и никакого специального инвестиционного банка для этого не понадобилось. Если первая индустриализация в истории случилась без банка развития, то нужны ли такие банки вообще?
Ответ на этот вопрос и есть суть всей главы, а заодно и несущая ось всей исторической части настоящей книги.
В предыдущих эпизодах в центре внимания была первая переменная – откуда берутся деньги: серебро Лавриона, бумага Сун, печатный станок США. Здесь же фокус смещается на третью переменную – на носителя, того самого проводника-организатора, без которого, как было видно на примере Джона Лоу, любое денежное расширение уходит в спекуляции. А первая переменная в этой главе – это создание денег самим банком через кредит.
Отсталость Германии
Лучшую теорию о стратегии развития отстающих стран дал Александр Гершенкрон, русско-американский экономический историк, в 1962 году собравший свои наблюдения в книгу, название которой переводится как «Экономическая отсталость в исторической перспективе»1. Тезис Гершенкрона прост в формулировке: чем позже страна вступает на путь индустриализации и чем сильнее ее отставание на старте, тем более мощная и более централизованная организация ей нужна, чтобы собрать капитал для рывка.
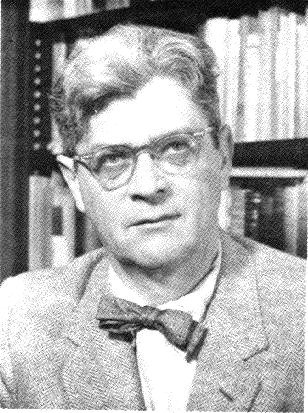
Александр Гершенкрон (1904 - 1978)
Оказывается, отсталость, как ни странно, может дать догоняющему преимущество: ему не нужно изобретать технологию, она уже создана идущими впереди и доступна. Однако за это преимущество приходится платить. Распыленных рыночных сбережений, на которых неспешно и долго поднималась Англия, у отставшего нет ни в нужном объеме, ни в нужной концентрации, а значит, кто-то должен взять на себя их принудительный сбор и направление в приоритетные отрасли экономического развития. Кто именно – это уже зависит от глубины отставания.
Гершенкрон выстроил из этой теории лестницу. На верхней ступени – Англия, страна-первопроходец: отставать ей было не от кого, капитал накапливался медленно и за счет собственной прибыли предприятий, никакой особой организации-сборщика не потребовалось. Ступенью ниже – страны умеренной отсталости, и прежде всего Германия: здесь рынка уже не хватало, и роль сборщика взял на себя инвестиционный универсальный банк – тот самый, который был изобретен братьями Перейр и доведен до совершенства немцами. Еще ступенью ниже – страны крайней отсталости, и прежде всего Россия: здесь не хватало уже и банков, поэтому капитал в промышленность погнало само государство, своей казной и своей политической волей. То есть банк – там, где не справляется рынок; государство – там, где не справляется банк, – такова была теория Гершенкрона вкратце.
Эта лестница – не просто историческая классификация, а, можно считать, карта настоящей книги. Германский универсальный банк настоящей главы – это прямой предок японской системы «главных банков» (подробнее в главе 14). А чистый государственный полюс той же лестницы будет продемонстрирован в главе 13 о советской банковской системе, загонявшей сбережения всей страны в индустриализацию приказом. Германия, Япония, СССР – три ступени одной лестницы, три разных носителя одной и той же работы, и рамка Гершенкрона объясняет, почему носитель на каждой ступени был именно таков.
Стоит отметить, что у тезиса Гершенкрона, конечно же, были свои критики. Тем не менее, как способ разложить историю догоняющих рывков разных стран по понятным полкам лестница отсталости в теории Гершенкрона сыграла важную роль.
Мечта Сен-Симона
Итак, Credit Mobilier был не просто первым банком развития. Это была лаборатория, в которой впервые были собраны вместе все элементы будущего носителя – организатора развития.
Механизм, придуманный Перейрами, вполне был для своего времени новинкой. Прежняя банковская верхушка Франции во главе с домом Ротшильдов работала на собственном капитале и на капитале узкого круга богатых клиентов. Деньги богатых аккумулировались и ссужались надежным заемщикам, прежде всего суверенам и правительствам, под некоторый процент. Братья Перейр же замахнулись на иное – на сбережения широкой публики, на тот самый мертвый капитал среднего французского гражданина, который Сен-Симон и призывал разбудить. Credit Mobilier выпускал акции и облигации мелкого по меркам того времени номинала, они были доступны не только богатым, но и людям со средним достатком. Собранные средства банк не отдавал для краткосрочного кредитования, а входил ими в капитал крупных промышленных предприятий, учреждал новые компании, сводил их в группы, проводил их через биржу, держал бумаги этих новых компаний и сопровождал их годами. Банк, иначе говоря, был одновременно сборщиком распыленного капитала, его инвестором, его организатором и его управляющим – четыре функции в одном учреждении. Именно это соединение и составляло суть изобретения: до братьев Перейр никто не пытался соединить сбор публичных денег с долгосрочным промышленным предпринимательством в одной конторе.
Канал у этого механизма был производственным по самому замыслу и притом огромным по охвату. Credit Mobilier финансировал железные дороги по всей Европе – во Франции, в Австро-Венгрии, в Испании, в России, в швейцарских и итальянских землях. Он стоял за газовым освещением Парижа, за пароходными линиями, за горными и металлургическими предприятиями. Он, по сути, вывозил французскую индустриализацию в менее развитые соседние страны, становясь там той самой организацией-сборщиком капитала, которой у местных не было. Размах был таков, что современники говорили о Перейрах как о людях, опутавших континент сетью рельсов и кредита. На пике, в начале 1860-х годов, это была одна из самых мощных финансовых машин Европы, и мечта сен-симонистов о банке как двигателе прогресса выглядела успешно реализованной.
И все же через пятнадцать лет после открытия эта машина закрылась. В 1867 году банк Credit Mobilier рухнул – громко и скандально. И тому было две причины: одна внешняя политическая, вторая внутренняя.
Стена Ротшильдов и соблазн камня
Внешней причиной гибели Credit Mobilier стали Ротшильды. Появление банка, который собирался собрать сбережения всей страны и кредитовать ими всю европейскую промышленность, было прямой угрозой старой банковской аристократии, и та не захотела этого терпеть. Джеймс де Ротшильд, глава парижского дома этого клана, повел против братьев Перейр многолетнюю кампанию на уничтожение – на бирже, в прессе и в министерских кабинетах. Борьба пошла за одни и те же железнодорожные концессии по всей Европе2, и решающим оружием в этой войне оказался контроль над эмиссией. Credit Mobilier мечтал получить право выпускать собственные банкноты, что дало бы ему устойчивый источник денег и независимость. Однако право денежной эмиссии во Франции принадлежало Банку Франции, тесно связанному со старой верхушкой, и в этом праве Перейрам было твердо отказано. Лишенный возможности печатать деньги и опереться на широкую массу вкладов, Credit Mobilier вынужден был финансировать длинные промышленные вложения короткими и нестабильными биржевыми деньгами. Конструкция эта была очень уязвима при первом же негативном сценарии на биржевом рынке.
Но была и причина внутренняя, и она в контексте настоящей книги важнее ротшильдовских интриг, потому что как раз в книге повторяется раз за разом. Лишенный устойчивых источников денег и теснимый конкурентами, банк Credit Mobilier поддался соблазну, которому поддавались многие до и после него: он переключил канал вложений своих денег. Длинные, медленные и рискованные инвестиции в промышленность других стран стали тяготить, в то же время в Париже кипел строительный бум, суливший быструю и крупную прибыль. И банк стал все больше вкладываться в парижскую недвижимость, в земельную и строительную спекуляцию, перекладывая капитал из медленных заводов и рельсов в быструю стройку столицы. Какое-то время это давало хорошую отчетность. Однако затем рынок недвижимости качнулся и вложенные в него деньги застряли, короткие обязательства потребовали погашения, обеспечить которое было нечем, и в 1867 году банк встал.
Здесь, забегая вперед, можно отметить, что ровно точно так же, переключением канала с производства на спекуляции, выродится столетие спустя и японская система управляемого кредита. Те же длинные японские деньги уйдут из заводов в землю, те же вначале красивые отчетности, тот же обвал, когда цена актива качнулась вниз. И ровно об этом одна из ключевых теорем настоящей книги: вырождение начинается не с поломки механизма, а с переключения канала, и увидеть его заранее можно в структуре вложений, а не в объеме. Credit Mobilier дает этому хорошую иллюстрацию: носитель, у которого правильный канал подменили спекулятивным, перестает быть носителем развития, как бы блестяще ни выглядел его бухгалтерский баланс накануне краха.
Для полной честности, конечно же, стоит отметить, что у гибели банка братьев Перейр огромную роль также сыграла и политика финансовой верхушки Франции. Тем не менее, именно уход в спекуляции сделал банк уязвимым, а Ротшильды лишь толкнули в пропасть того, кто к ней уже подошел.
Немецкое перерождение
Идея, (снова) убитая во Франции, стала развиваться в новой Германии. Там, на немецкой почве, эти идеи дали даже лучшие всходы, которым предстояло простоять целый век и превратить Германию в мощную промышленную державу.
Еще в 1853 году, при еще живом и процветающем парижском образце, в Дармштадте был учрежден Bank fur Handel und Industrie – Дармштадтский банк, открыто построенный по лекалам Credit Mobilier как банк промышленного развития нового типа3. За ним последовали другие, и уже через десяток лет после объединения Германии сложилась знаменитая когорта универсальных банков – германских Grossbanken: Deutsche Bank (основан в 1870 году), Dresdner Bank, Disconto-Gesellschaft, Darmstadter und Nationalbank – гиганты, которым предстояло стать штабом немецкой промышленности.
Само слово «универсальный» точно описывает природу этих банков. Если в англосаксонской модели коммерческие банки ведут вклады и короткие кредиты, а инвестиционные занимаются ценными бумагами и длинными вложениями, то германские банки делали все сразу и под одной крышей. Они принимали вклады широкой публики, вели расчеты, кредитовали оборот, и они же входили в капитал промышленных компаний, размещали их акции, держали их пакеты и заседали в их правлениях.
И вот здесь обнаруживается решающее отличие от французского предшественника, объясняющее всю разницу. У Credit Mobilier не было устойчивого источника денег: лишенный права эмиссии и широкой сети вкладчиков, французский банк стоял на зыбком биржевом песке и рухнул при первом серьезном толчке. Германский же универсальный банк соединил в себе обе половины: он был полнокровным депозитным банком с устойчивым, растущим вместе с богатеющей нацией притоком вкладов, и одновременно промышленным инвестором. Вклады давали ему то, чего смертельно не хватало французскому банку, – терпеливые, не пугливые деньги, позволявшие удерживать длинные промышленные вложения через рыночные бури. Мечту сен-симонистов немцы не просто переняли, они достроили в ней важный недостающий этаж, и именно этот этаж превратил блестящую, но хрупкую французскую конструкцию в долговечную машину. Образец убили на родине, а копия пережила оригинал на десятилетия, – потому что копия стояла на более мощном фундаменте.
Как банк управлял промышленностью
Сказать просто, что германские банки «финансировали» промышленность, значит не сказать почти ничего. Чтобы понять, чем германские универсальные банки были на самом деле, необходимо взглянуть на наблюдательный совет типичного немецкого концерна конца XIX века и увидеть, какими конкретными рычагами банк держал в руках предприятие, которому давал деньги.
Рычаг первый – долгие отношения вместо разовых сделок. Германские компании не искали кредитора всякий раз заново на открытом рынке, у них был свой банк – «хаусбанк», то есть домашний банк, который вел их десятилетиями, знал их изнутри, проводил их платежи и потому видел их денежные потоки насквозь. Само немецкое слово Hausbank вошло в обиход задолго до того, как родственное понятие главный банк стало японским институтом, и это не случайное созвучие, а прямое родство.
Рычаг второй – места в наблюдательном совете, Aufsichtsrat. Банк, вложившийся в компанию, отправлял своих людей в орган, надзиравший за ее правлением, и директора крупнейших банков сидели в десятках, а то и сотнях наблюдательных советов одновременно, сплетая немецкую промышленность в единую сеть – бизнес-группы, узлами которых были банки.
Рычаг третий, самый интересный, – Depotstimmrecht, то есть право голосовать на собраниях акционеров чужими акциями, отданными в банк на хранение. Немецкий вкладчик, державший акции в банке, как правило, передоверял банку и право голоса по ним. В результате банк являлся на собрание акционеров, распоряжаясь не только своим пакетом, но и голосами тысяч мелких держателей, и сосредоточивал в своих руках управление компанией далеко сверх формальной доли владения. Таким образом, разрозненная и неорганизованная толпа акционеров через этот механизм превращалась в единую управляемую волю – волю банка.
Если сложить эти рычаги вместе, то банк получается – не просто кредитором, а целым дирижером. Банк не просто давал предприятию деньги, он знал его насквозь через расчеты, контролировал через наблюдательный совет, управлял через переданный ему голос, вел через биржу, а при необходимости перестраивал, сливал с другими компаниями, сводил в картели и синдикаты. В тяжелой промышленности Рура, в электротехнике, в химии германские банки выступали организаторами целых отраслей: они стояли за созданием стальных синдикатов, за электротехническими гигантами, за объединением разрозненных предприятий в управляемые группы. Исследователь немецких банков Якоб Риссер, чья книга 1910 года является одним из главных первоисточников по этой теме, описывал немецкую систему как срастание банков и промышленности в единый организм, в котором уже не различить, где кончается финансист и начинается промышленник4.
Важно отметить, что именно эту систему хорошо уяснили для себя и решили воспроизвести японцы, когда в 1870-х годах посетили Германию (Миссия Ивакура). Позднее японцы успешно воспроизвели у себя тот же надзор одного наблюдателя за всеми, тот же длинный горизонт вложений, не оглядывающийся на биржевые котировки, те же места в советах директоров, то же вмешательство ради спасения попавшего в беду клиента, тот же хаусбанк, ставший по-японски главным банком. Это не аналогия и не совпадение, а прямое родство. Японская модель главного банка выросла из германской банковской традиции, занесенной в Японию вместе с прочими немецкими институтами (глава 10) и приспособленной к японской почве5.
Итак, германский универсальный банк – предшественник японского главного банка; обе структуры решают одну задачу одним способом – превратить распыленный национальный капитал в работающую тяжелую промышленность, минуя капризы и близорукость фондового рынка.
Что финансировали
Таким образом, носитель установлен – это был особый банк.
Что же было каналом освоения денег?
Канал германских банков был производственным в самом чистом виде и притом нацеленным на командные высоты второй промышленной революции.
Деньги шли в сталь Рура, в каменный уголь и в железные дороги; шли в новорожденную химию – в концерны BASF, Bayer, Hoechst, которые в результате захватили почти весь мировой рынок химических красителей6, да и лекарств. Деньги шли также в электротехнику – в Siemens и AEG, в новую отрасль, где Германия с нуля вышла в мировые лидеры. Это были локомотивные отрасли – капиталоемкие, технологически сложные, требующие именно такого длинного и терпеливого капитала, который умел давать универсальный банк и не умел давать фондовый рынок англосаксонского типа.
К 1913 году Германия обогнала Британию по выплавке стали и вышла на безоговорочное первое место в мире по химической промышленности. Страна, еще за три десятилетия до этого бывшая лоскутным аграрным захолустьем Европы, к началу Первой мировой войны стала первой промышленной державой континента, и в самом центре этого стояла связка «банк – промышленность».
Насколько надежной была такая связка?
Германский банк не просто ссужал предприятие, он держал его акции и сидел в его совете директоров. Это означало, что плохой заемщик – это прямой убыток для банка, убыток на собственном балансе и удар по репутации. Поэтому банк имел прямой интерес отбирать проекты придирчиво, следить за ними неотступно и жестко вмешиваться, едва дела шли не туда. Кредитор, рискующий своей шкурой, отсеивает плохих заемщиков не из добродетели, а из инстинкта самосохранения, и это незаменимый фильтр, которого начисто лишен кредит, не висящий ни на чьем балансе (подробнее в главе 13 ниже).
Также важно отметить, что германская сталь, химия и электротехника росли не за стеной правительственного покровительства, а росли в прямой конкуренции с британцами и американцами, и эту конкуренцию они выигрывали. Немецкий синтетический краситель побеждал на рынках всего мира не потому, что так решала какая-то комиссия, а потому, что был лучше и дешевле – обладал превосходством по рыночным законам. И это стало лучшим экзаменатором правильности немецкой системы.
Таким образом, по итогам главы можно сделать три вывода.
Вывод первый: носитель развития – не тот, кто собирает капитал, а тот, кто удерживает его в производственном канале. Credit Mobilier умел собирать сбережения не хуже немцев, но погубило его не неумение собрать, а неумение удержать собранное от соблазна быстрой спекуляции. Хороший носитель, переключивший канал с производства на спекуляции, перестает быть носителем развития, как бы ни хороша была его отчетность накануне кризиса. И это подтвердится в Японии 1980-х годов (глава 14).
Вывод второй: долговечность носителя определяется широтой его фундамента. Французский оригинал и германская копия различались одной деталью устройства – устойчивостью источника денег, – и эта одна деталь решила, проживет институт пятнадцать лет или целый век. Мечту сен-симонистов погубила не ошибочность идеи, а хрупкость ее первого воплощения; немцы же эту хрупкость исправили, и идея ожила.
Вывод третий, самый общий: Германия заняла среднюю ступень отсталости по Гершенкрону, и носителем ее рывка стал именно банк – не рынок, как у первопроходца Англии, и не государство, как у сильно отставшей России. Японский главный банк позже окажется прямым потомком германского, и во многом повторит эту модель развития.
И последнее здесь. Банк, придуманный братьями Перейр, чтобы изменить ход истории, ход истории действительно изменил, но не так, как мечтали его основатели. Во Франции его убили старая банковская аристократия и собственный уход в спекуляцию, зато в Германии этот институт, достроенный недостающим этажом, стал мощным штабом развития, превратившим аграрное захолустье в первую промышленность континента. Сен-симонисты ошиблись в адресе, но не в существе: банк нового типа и вправду оказался двигателем прогресса, просто двигатель этот заработал в чужих руках. А история любит такие переезды идей. Следующая глава покажет, как одна и та же печатная машина в руках двух правительств одной расколотой войной страны дала прямо противоположные результаты.
Сноски
-
Gerschenkron, 1962. ↩
-
Landes, D. The Unbound Prometheus: Technological Change and Industrial Development in Western Europe from 1750 to the Present. Cambridge: Cambridge University Press, 1969. ↩
-
Cameron, R. France and the Economic Development of Europe, 1800–1914. Princeton: Princeton University Press, 1961. ↩
-
Riesser, J. Die deutschen Großbanken und ihre Konzentration im Zusammenhange mit der Entwicklung der Gesamtwirtschaft in Deutschland. Jena: Gustav Fischer, 1910. ↩
-
Aoki, M., Patrick, H. (eds.) The Japanese Main Bank System: Its Relevance for Developing and Transforming Economies. Oxford: Oxford University Press, 1994. ↩
-
Мамытов, 2020. ↩