Глава 17
Америка и станок без трубы
В ноябре 2008 года, через несколько недель после краха Lehman Brothers, ФРС США начала печатать деньги в количествах, не снившихся ни Ялмару Шахту в 1930-х в Германии, ни Банку Японии эпохи пузыря. За три цикла «количественного смягчения» – так стали называть покупку активов за свеженапечатанные деньги – баланс ФРС вырос примерно с 900 миллиардов до 4,5 триллионов долларов1. Пятикратное расширение за шесть лет. Рядом с этим векселя МЕФО кажутся кустарным промыслом.
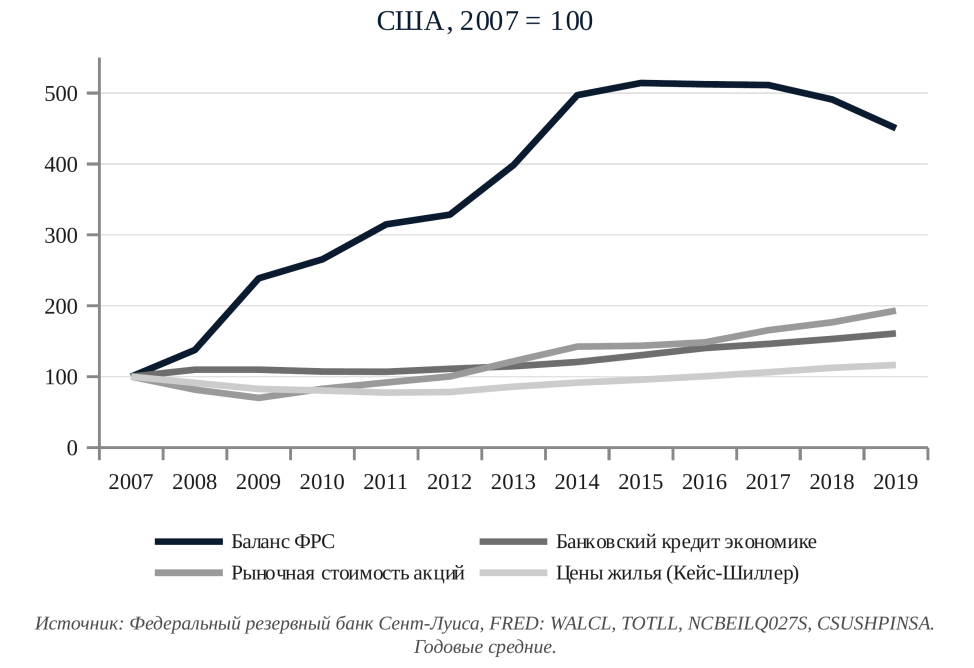
При этом инфляция особо не проявилась. Экономисты всего мира ожидали, что станок такой мощности разгонит цены, как разгонял их всегда, но потребительская инфляция в США и Европе держалась на доцелевом уровне.
Смысл же просто был в том, что деньги не дошли до товаров.
Куда же тогда ушли эти триллионы?
Ответ – почти никуда: они осели в финансовой системе, не дойдя до реальной экономики, и подняли не потребительские цены, а цены акций, облигаций и недвижимости. Это стало зеркальным отражением всех предыдущих случаев разом. У Японии, у Южной Кореи, у Китая канал был, у послекризисной же Америки канала освоения денег не было совсем. Можно сказать, что печатный станок невиданной мощности работал вхолостую. Точнее, работал на единственное, на что способна эмиссия без направляющей трубы, – на надувание цен активов. Это тот самый французский случай Джона Лоу из главы 6, то есть деньги без носителя, но в исполнении сильнейшего центрального банка планеты и под аплодисменты «лучших» экономистов мира.
Что именно сделали и чего не сделали
Стоит разобрать механику, потому что в ней вся суть.
ФРС покупала на свеженапечатанные деньги две вещи: государственные облигации и ипотечные бумаги. Деньги поступали не предприятиям, строящимся заводам, не фермерам и не американским семьям; они поступали банкам, продававшим ценные бумаги, и зачислялись на их счет в самой же ФРС.
Дальше начиналась теория, которой предстояло не сбыться. Предполагалось, что банки, получив дешевые деньги, кинутся кредитовать реальную экономику; что низкая доходность облигаций вытолкнет инвесторов в производительные вложения; что вырастут цены активов, а вместе с ними, по эффекту богатства, уверенность и расходы. Иными словами, теоретически предполагалось, что канал возникнет сам и что рынок сам найдет трубу2.
Однако рынок так и не нашел трубу. Рынок капитала обычно хорошо распределяет риски и доходности, однако он не является каналом развития и никогда им не был. Рынок несет деньги туда, где выше ожидаемая отдача при определенном риске, а в условиях слабого спроса и недозагруженных мощностей самая высокая отдача при наименьшем риске обнаруживается не в новом заводе, а в уже существующих активах, цена которых растет от самого притока денег. Ожидать, что рынок сам повернет поток в производство, все равно что ждать, будто вода сама потечет вверх. Японское окошко и корейский экспортный экзамен потому и были запущены, что рынок сам этого не делает3.
Корпорации, особенно крупные, в реальный сектор деньги не понесли, потому что имеющиеся производственные мощности и без того стояли недозагруженными, спрос был слаб, и строить новый завод было незачем. Зато открылось направление, которого не было во времена Джесси Джонса: дешевые деньги пошли на выкуп собственных акций. Компании занимали под почти нулевую ставку и на занятое скупали свои же бумаги с рынка, искусственно поднимая их курс и прибыль на акцию, не построив ничего реального. Такие операции были прямо запрещены в США до 1982 года, считаясь манипулированием рынком4. Однако после снятия запрета это стало главным использованием свободных денег корпораций.
Американские банки, вопреки теории о том, что банковский сектор необходим для кредитования реального сектора, тем не менее, кредитования реальной экономики так и не нарастили. Значительная часть созданных денег так и осталась лежать на их счетах в самой ФРС в виде избыточных резервов, на которые надзорный орган для верности еще и начал платить проценты5. Эмиссия небывалого объема тут же была обезврежена («стерилизована») самим же эмитентом. То есть деньги напечатали и положили обратно в сейф того, кто их напечатал.
Почему не было инфляции
Отсутствие потребительской инфляции лучшие экономисты Запада десять лет подавали как доказательство безопасности своего печатания денег и здоровой экономики. При этом все молчали или не до конца понимали, что потребительская инфляция не растет, потому что деньги попросту до магазинов не дошли и нашли другое применение.
Как писал Ричард Вернер: деньги, идущие на сделки с товарами и услугами, давят на потребительские цены, а деньги, идущие на сделки с активами, давят на цены активов. Молчание индекса потребительских цен означало не отсутствие инфляции, а ее перемещение: инфляция была, и немалая, но в ценах акций, облигаций и недвижимости, которые статистика потребительских цен по определению не ловит6.
И у этого перемещения была цена (ведь кто-то должен это оплатить), не записанная в экономике ни в одном показателе. И эта цена была распределительная. Богатство в развитых экономиках сосредоточено в активах, а активы сосредоточены у наиболее богатых слоев. Таким образом, раздувая цены активов и оставляя нетронутыми зарплаты, американские банкиры десятилетиями перекачивали благосостояние вверх7.
Это не моральное отступление от темы, а прямое следствие описываемой механики. Канал освоения определяет не только то, во что превратятся деньги, но и то, к кому они придут. Если канал ведет в производство, то деньги придут зарплатами к рабочим, если же в акции, то деньги придут держателям этих акций. Японское окошко, направляя кредит в производство, направляло его тем самым в зарплаты рабочих заводов, а американское количественное смягчение, направляя эмиссию в активы, направляло ее держателям ценных бумаг и других спекулятивных активов.
Самое чистое доказательство этого тезиса история поставила сама, одновременно в двух крупнейших экономиках мира. Осенью 2008 года и Вашингтон, и Пекин ответили на один и тот же мировой удар денежно-кредитной экспансией сопоставимого размера.
Однако Китай (глава 16) влил свою экспансию в готовую трубу: окошко, развернутое на поддержку экономики, платформы местных правительств, инфраструктурные проекты, – и кредит за считаные месяцы превратился в бетон, рельсы, мосты, целые города. А ФРС влила свою в отсутствие трубы, и кредит превратился в рост котировок акций. Результат виден невооруженным глазом: Китай ответил на кризис всплеском физического строительства, который остальной мир пережил как спасительный спрос на сырье и оборудование, а Америка ответила многолетним ростом фондовых индексов при вялом восстановлении занятости и зарплат.
Спор о Бернанке
Все вышеизложенное не означает, что ФРС США следовало сидеть сложа руки. Здесь необходимо различить две задачи, которые в публичных спорах сливают в одну8.
Первая задача – пожарная. Осенью 2008 года финансовые рынки практически встали, и даже совершенно платежеспособные учреждения грозили упасть просто оттого, что некому было одолжить им на ночь (overnight). В этой роли, то есть в роли кредитора последней инстанции, заливающего пожар деньгами, глава ФРС Бен Бернанке действовал по учебнику и, надо отдать должное, предотвратил повторение 1931 года. Важно отметить, что в молодости Бернанке сделал себе имя именно на изучении того, как банковские крахи 1930–1933 годов превратили биржевой обвал в катастрофу. 30 лет спустя он сам оказался у того самого руля в тот самый момент, для которого всю жизнь готовился. То есть пожарную часть своего образования он отстоял хорошо.
Проблема же в том, что пожар и хроническая болезнь требуют разного лечения. И вторая задача как раз была лечебной. Вот с ней и связана путаница, вокруг которой идут дебаты среди экономистов и финансистов десятилетиями.
Потушив пожар, ФРС не остановилась, а продолжила в том же духе заливать растянувшийся кризис годами – тремя циклами количественного смягчения, превратив чрезвычайную меру в постоянный режим. Логика была макроэкономическая: простимулировать спрос, приподнять инфляцию к цели и подстегнуть рост.
И эта вторая, лечебная программа уперлась как раз в то, чему посвящена настоящая книга. Накачивать спрос деньгами имеет смысл только тогда, когда между деньгами и спросом есть передаточный механизм, а когда его нет, накачка адресуется не больному, а финансовому посреднику, который распоряжается деньгами по своей логике, а не по замыслу врача. Проще всего сформулировать это через противопоставление двух исторических ответов на кризис9. У RFC (глава 12) деньги шли в реальный сектор через институт, который отбирал проекты и требовал возврата. Великая депрессия была побеждена именно таким путем. В 2008 же году американцы пошли другим путем – стали заливать кризис деньгами, которые пошли не в реальные проекты, а на биржу. Получили ли они выздоровление? Судя по небывалому росту котировок акций на бирже, верят что да.
Здесь можно привести еще один исторический пример – борьба с инфляцией другого главы ФРС Пола Волкера в конце 1970-х годов. В те годы Пол Волкер задушил не просто двузначную инфляцию, а целую стагфляцию, причем не печатая деньги, а, наоборот, ужесточив денежную политику. Да, это было мучительно некоторое время, но очень скоро оказалось оздоровлением. После этого, расчищенная от инфляционных ожиданий экономика США росла два десятилетия10. Волкер дал системе пройти болезненную, но настоящую коррекцию. Политика же 2008 года и последующих лет сделала обратное: она обезболила саму вспышку болезни, но растянула кризис почти на два десятилетия, залив все большими деньгами и создав иллюзию роста экономики из-за биржевого роста акций.
Европа и Япония
Чтобы тезис не выглядел приговором одной лишь ФРС, стоит бросить взгляд и на двух других больных.
Европейский центральный банк (ЕЦБ) пошел тем же путем, что и ФРС США. Знаменитое «чего бы это ни стоило», сказанное Марио Драги в 2012 году11, спасло евро как валюту, но не построило ни одной трубы освоения: страны Европы получили дешевые деньги, но не получили производственного подъема, потому что дешевизна денег и наличие канала – разные вещи, и первое не порождает второго.
Япония же, первой построившая управляемый кредит и первой, еще в 2001 году, испытавшая эффект количественного смягчения, к этому моменту уже жила в посткризисной ловушке второе десятилетие. Ее опыт, по сути, и стал лабораторией, из которой глава ФРС Бернанке черпал рецепты, не заметив, что черпает в том числе и диагноз. Учитывая, что японское смягчение за два десятилетия не вернуло роста, у западных центральных банков были все основания усомниться в правильности средства заранее. Однако средство было применено, потому что других попросту не нашли.
Однако любопытный поворот случился в 2020 году, и отметить его стоит. Столкнувшись с ковидным ударом, ФРС США впервые за послевоенную историю сделала небольшой шаг назад к идее канала. США развернули программы прямого кредитования предприятий и муниципалитетов. Тем не менее, программы оказались скромными по объему и недолгими по времени.
Японский эпилог
Итак, Япония, первой построившая систему управляемого кредита и первой ее испортившая, после 1990 года провела более 30 лет в поисках выхода из дефляционной ловушки и перебрала все инструменты, которые потом повторит Запад. Нулевая ставка, первое в мире количественное смягчение 2001 года, затем количественное и качественное смягчение абэномики с 2013 года, наконец прямой контроль доходности (с 2016 года), при котором Банк Японии обязался удерживать доходность десятилетних облигаций около нуля, скупая их в любом нужном объеме. Сегодня уже Банк Японии держит на балансе больше половины всего государственного долга страны и является крупнейшим акционером на токийской бирже12. То есть центральный банк Японии скупает собственный же рынок, удерживая его от падения.
И все равно бурного роста как раньше нет.
Это снова тот же диагноз. Банк Японии управлял ценой денег – ставкой, доходностью, курсом облигаций, но не управлял каналом, то есть направлением, по которому деньги идут в реальную экономику. Это отдельный и важный урок для второй части книги: цена денег и направление денег – это разные рычаги, а весь набор инструментов современного центрального банка есть рычаги цены. Можно сделать деньги сколь угодно дешевыми и сколь угодно обильными и все равно не решить задачу направления, потому что это задача другого рода.
Таким образом, по итогам главы можно сделать три вывода, и все три – мост во вторую часть книги.
Первый вывод: эмиссия без канала вредна и инфляционна, но инфляция эта прячется в активах. Десятилетие низкой потребительской инфляции при пятикратном расширении баланса ФРС – не опровержение количественной теории денег, а указание на ее слепое пятно: теория считает деньги, но не считает, по какому руслу они текут13. Если русла нет, то деньги текут в цены того, что уже существует, а не того, что надо построить.
Второй вывод: дешевизна денег не заменяет канала. Вся посткризисная политика Запада строилась на допущении, что достаточно сделать деньги дешевыми, и они сами найдут дорогу в производство. Не нашли. Между нулевой ставкой и новым заводом должен стоять тот, кто выберет завод, профинансирует его и спросит результат, то есть институт – организатор. Банк-посредник, кредитующий по логике риска и доходности, такой трубой не является и являться не обязан, нужен кто-то более подходящий.
Третий вывод, обращенный в финал книги: США не смогли направить эмиссию не потому, что не додумались, а потому, что в 1950-е годы разобрали собственную машину направления – RFC. Это и есть стержневой урок исторической части: иметь печатный станок и иметь канал – разные способности, и вторая труднее первой, потому что требует не денег, а организации. И это же прямой урок всякой отстающей стране, надеющейся, что дешевый кредит сам по себе запустит развитие. Сам по себе не запустит.
И последнее здесь. Стоит вернуться к вопросу, с которого началась глава. Куда пошли напечатанные США триллионы? Никуда, и в этом «никуда» весь сюжет книги. Деньги, не имеющие назначенного русла, не растворяются в воздухе и не лежат смирно, они стекают в ближайшую доступную емкость и надувают ее. Японское окошко доносило кредит до заводов квартальной беседой без единой бумаги, китайская труба – административным приказом, американская RFC – возвратной ссудой под стенограмму Конгресса. Все эти каналы держались на людях, институтах и дисциплине, и все оказались либо смертны (RFC закрыли), либо испорчены (японский и китайский каналы переключили на активы).
Отсюда последний вопрос исторической части: можно ли сделать канал не предметом договоренности и не свойством института, а свойством самих денег? Зашить назначение в денежную единицу так, чтобы кредит на завод не мог физически утечь в спекуляцию землей или в выкуп акций? Технологии, выросшие на наших глазах, впервые делают этот вопрос инженерным. К нему и обратится следующая глава.
Сноски
-
Federal Reserve. Factors Affecting Reserve Balances of Depository Institutions (H.4.1 Statistical Release). Washington: Board of Governors of the Federal Reserve System, 2008–2015. ↩
-
Gagnon, J., Raskin, M., Remache, J., Sack, B. The Financial Market Effects of the Federal Reserve’s Large-Scale Asset Purchases // International Journal of Central Banking. 2011. Vol. 7, No. 1. P. 3–43; Joyce, M., Lasaosa, A., Stevens, I., Tong, M. The Financial Market Impact of Quantitative Easing in the United Kingdom // International Journal of Central Banking. 2011. Vol. 7, No. 3. P. 113–161. ↩
-
Turner, A. Between Debt and the Devil: Money, Credit, and Fixing Global Finance. Princeton: Princeton University Press, 2015. ↩
-
Правило SEC 10b-18, принятое в 1982 году, вывело обратный выкуп собственных акций из-под подозрения в манипулировании рынком. См.: Lazonick, W. Profits Without Prosperity // Harvard Business Review. 2014. September. P. 46–55. ↩
-
Выплата процента на резервы была разрешена законом Financial Services Regulatory Relief Act of 2006 и введена ФРС в октябре 2008 года. ↩
-
Werner, 2005. ↩
-
Colciago, A., Samarina, A., de Haan, J. Central Bank Policies and Income and Wealth Inequality: A Survey // Journal of Economic Surveys. 2019. Vol. 33, No. 4. P. 1199–1231. ↩
-
Мамытов, У. Э. Была ли политика Бернанке в 2008 году благотворной для США и всей мировой финансовой системы? // Управленческое консультирование. 2023б. № 3. С. 112–120. ↩
-
Мамытов, 2023б. ↩
-
Volcker, P., Harper, C. Keeping At It: The Quest for Sound Money and Good Government. New York: PublicAffairs, 2018; Goodfriend, M., King, R. The Incredible Volcker Disinflation // Journal of Monetary Economics. 2005. Vol. 52, No. 5. P. 981–1015. ↩
-
Draghi, M. Speech at the Global Investment Conference. London, 26 July 2012. ↩
-
Данные Банка Японии о структуре держателей государственного долга и о покупках биржевых индексных фондов (Bank of Japan. Flow of Funds Accounts. Tokyo). Приводится по состоянию на начало 2020-х годов. ↩
-
Jordà, Ò., Schularick, M., Taylor, A. The Great Mortgaging: Housing Finance, Crises and Business Cycles // Economic Policy. 2016. Vol. 31, No. 85. P. 107–152. ↩