Глава 12
США и Джесси Джонс
В 1951 году в Нью-Йорке вышла книга под названием «Fifty Billion Dollars: My Thirteen Years with the RFC», в переводе «Пятьдесят миллиардов долларов: мои тринадцать лет в RFC». Написал ее техасский предприниматель и банкир Джесси Джонс, руководивший государственной Reconstruction Finance Corporation – Корпорацией финансирования реконструкции с 1933 по 1945 годы. Пятьдесят миллиардов – это сумма, которую корпорация за тринадцать лет выдала американской экономике в виде займов, вложений в акционерный капитал и закупок. Кстати, доллар 1933 года стоит примерно двадцать долларов сейчас (2020-е), то есть речь идет о величине порядка триллиона в сегодняшних деньгах1.
Учреждена корпорация была еще до «Нового курса» – в январе 1932 года, при президенте Герберте Гувере, с уставным капиталом в 500 миллионов долларов, с правом занимать еще полтора миллиарда2. Рузвельт, придя к власти, не стал закрывать ее как наследие предшественника, а поставил во главе Джонса и превратил в главный рабочий инструмент своей экономической политики. К концу Второй мировой войны RFC была крупнейшей банковской организацией мира – и при этом государственной.
Интересно, что в стандартных пересказах «Нового курса» корпорация почти не видна. В учебниках остаются общественные работы, Национальная администрация восстановления, социальное страхование, а учреждение, через которое прошли основные деньги, упоминается вскользь. Между тем в контексте настоящей книги оно интересно больше всего перечисленного, и по простой причине: RFC была не программой расходов, а кредитной организацией. Она не раздавала деньги, она их давала в долг – под залог, под процент и под обязательство вернуть.
К 1932 году в Соединенных Штатах было все, кроме работающего канала освоения денег. Сбережения у населения были, но банки закрывались тысячами и деньги в них сгорали вместе с вкладчиками. Заводы стояли целые и исправные, но простаивали. Предприниматели никуда не делись, однако кредита им не давал никто. Денежная масса за четыре года сжалась примерно на треть, около девяти тысяч банков прекратили существование, безработица дошла до четверти рабочей силы3. То есть проблема была не в отсутствии денег в стране и не в отсутствии производственных мощностей, а в разрыве трубы между первым и вторым.
Вопрос настоящей книги в приложении к этому эпизоду формулируется поэтому так: что заставило пятьдесят миллиардов долларов 1932–1945 годов превратиться в плотины, авиадвигатели и заводы синтетического каучука, а не в биржевые котировки, как это вышло у Джона Лоу, и не в товарный дефицит, как это выйдет в советском случае? Деятельность RFC разбиралась ранее в книге «Либерализм – Госкапитализм – Социализм», посвященной сопоставлению либеральной, госкапиталистической и социалистической моделей4; здесь тот же материал разложен по четырем переменным – откуда брались деньги, каким был канал, кто был носителем и в чем состояла проверка.
Откуда RFC брала деньги
RFC не печатала деньги. Ее уставный капитал внесло Казначейство, а дальше корпорация занимала: выпускала собственные обязательства, по которым отвечало правительство, и с 1934 года эти бумаги выкупало напрямую само Казначейство, привлекая средства на открытом рынке5. То есть источником были обычные заемные деньги под государственную гарантию, взятые по низкой ставке и переданные дальше по ставке чуть выше.
Здесь важна одна бухгалтерская тонкость, без которой сложно понять масштаб операции. Выданный заем не считался расходом бюджета – он являлся активом на балансе кредитора. Поэтому операции RFC проходили в основном мимо бюджетного дефицита и мимо связанных с ним политических боев в Конгрессе. Государство сумело развернуть кредитную программу такого размера, какого ни один бюджет тех лет не выдержал бы даже в обсуждении.
Стоит отметить, почему это близко к германскому решению той же задачи, разобранному в предыдущей главе. И в Берлине, и в Вашингтоне искали способ профинансировать крупную государственную программу, не показывая ее в бюджете. Германским ответом стал вексель МЕФО, учитываемый Рейхсбанком, то есть скрытая эмиссия. Американским же ответом стала государственная корпорация, занимающая на рынке под гарантию правительства, то есть скрытое заимствование. Разница выглядит технической, но она решающая: векселя МЕФО надо было бесконечно переписывать, потому что вернуть их было не из чего, а займы RFC надо было возвращать, и они возвращались. По подсчетам самого Джонса, корпорация закончила депрессионную часть своей работы с прибылью для Казначейства6.
Также, конечно же, стоит отметить и обратное. В военные годы бумаги Казначейства, которыми финансировалась в том числе RFC, массово покупала банковская система, а покупка банком государственного долга – это создание денег. То есть в 1941–1945 годах американский государственный кредит уже опирался на эмиссию, просто эмиссия эта была не прямой, а трехступенчатой: банк покупал ценную бумагу Казначейства – Казначейство фондировало корпорацию – корпорация строила завод.
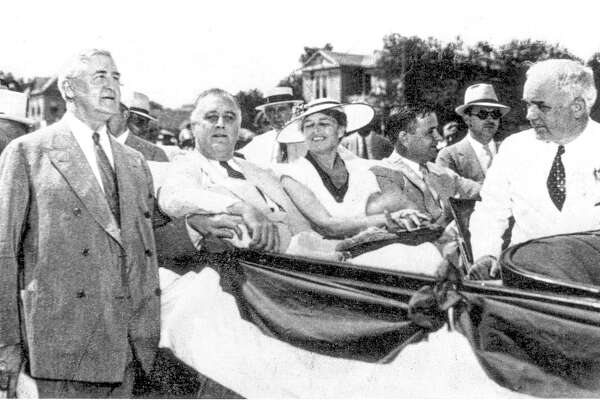
Дж. Джонс и Ф.Рузвельт «спасают капитализм», 1936 г.
Был и эпизод, когда RFC прямо использовали как денежный инструмент. Осенью 1933 года, добиваясь обесценения доллара и подъема товарных цен, Рузвельт поручил корпорации скупать вновь добытое золото по ежедневно повышаемой цене, и цену эту, как вспоминал Джонс, устанавливали по утрам в спальне президента за завтраком7. Продолжалось это до января 1934 года, когда законом о золотом резерве цена унции была зафиксирована на уровне 35 долларов вместо прежних 20,67.
Таким образом, механизм создания денег в американском случае с RFC был вторичен. Ничего нового в способе получения средств RFC не изобрела. Все интересное начиналось дальше – там, где решался вопрос о том, куда и как вкладывались деньги.
Куда вкладывались деньги
Канал у RFC был адресным.
Первым адресатом денег стали банки. В марте 1933 года чрезвычайный банковский закон разрешил корпорации не только кредитовать банки, но и входить в их капитал – покупать привилегированные акции и капитальные ценные бумаги. К середине тридцатых годов RFC вложила таким образом порядка 1,3 миллиарда долларов примерно в шесть тысяч банков, то есть примерно в половину всех банков страны8. Но здесь важна не сумма, а условия. Корпорация покупала не обычные акции, а привилегированные, то есть входила старшим участником по отношению к прежним владельцам; она ограничивала выплату дивидендов и жалованье руководству; требовала списания плохих активов до вливания капитала, а нередко и смены самого руководства.
Сравнение напрашивается само, и оно возникнет еще раз в главе о количественном смягчении ниже. В 2008 году американское государство тоже входило в капитал банков и тоже восстанавливало их балансы. Однако в 1933 году за восстановлением балансов немедленно следовал канал дальше – в железные дороги, в фермерские хозяйства, в стройку, – а в 2008 году такого продолжения не было, и восстановленная ликвидность осталась в финансовом контуре. Один и тот же инструмент, примененный на одном этаже конструкции и на двух этажах, дает разный результат.
Вторым адресом стал транспорт. Кредит получили 89 железнодорожных компаний на сумму свыше миллиарда долларов – около двадцати миллиардов в сегодняшних деньгах.
Третьим адресом стало сельское хозяйство, и здесь механизм стоит разобрать по шагам. Положение фермера к 1932 году описывается двумя цифрами. За бушель кукурузы, то есть примерно за 35 литров зерна, давали 12 центов. Фунт хлопка стоил около девяти центов. И то и другое было ниже себестоимости, то есть каждый убранный урожай приносил хозяину убыток. Тогда Рузвельт поручил Джонсу добиться, чтобы фермер получал за фунт хлопка не девять центов, а десять. Прямой способ сделать это был один – доплатить недостающий цент из казны, и именно так задачу понял бы любой министр. Джонс же поступил иначе. В октябре 1933 года при RFC была учреждена Commodity Credit Corporation (Корпорация товарного кредита), которая стала фермеру не доплачивать, а давать в долг: десять центов деньгами под залог фунта хлопка. Дальше все решала цена. Если она поднималась выше десяти центов, фермер продавал урожай, возвращал корпорации долг, а разницу оставлял себе. Если не поднималась – он просто не возвращал деньги, залог переходил государству, и больше фермер не был должен ничего, потому что заем был безоборотным, то есть взыскать по нему что-либо сверх самого залога кредитор не мог. Позже также стали кредитовать кукурузу, пшеницу, табак, арахис, шерсть, виноград и прочее сырье.
Разница между субсидией и безоборотным займом кажется юридической, но на деле не совсем так. Субсидия отменяет цену, безоборотный же заем цену сохраняет: он ставит под нее пол, но оставляет фермеру и рынку весь диапазон выше пола, и потому не убивает сигнал, ради которого цена существует. Механизм оказался настолько удачным, что Корпорация товарного кредита пережила и депрессию, и войну, и саму RFC, и работает по сей день.
Четвертым адресом стала ипотека. Великая депрессия парализовала рынок, на котором в США строилось почти все – жилые дома, магазины, конторские офисные здания. Корпорация создала для этого отдельные структуры, а в 1938 году – Федеральную национальную ипотечную ассоциацию, известную как Fannie Mae.
Пятым адресатом стала инфраструктура.
Самоликвидирующиеся займы
Отдельного разговора заслуживает инструмент, который в американской практике назывался self-liquidating loan – самоликвидирующийся заем. Так называли кредит на крупный инфраструктурный объект, который погашался из доходов от эксплуатации самого этого объекта: платный мост – из сборов за проезд, плотина – из продажи электроэнергии, водопровод – из тарифа.
Материалы слушаний в Конгрессе по этой программе сохранились и доступны, и в них хорошо видна логика решения. Министр финансов Генри Моргентау доказывал, что кризис до такой степени уронил покупательную способность населения и дезорганизовал экономику, что пассивно ждать, когда рынок заработает сам, бессмысленно, и что правительству нужна новая институциональная форма для использования собственных ресурсов. Заявленной целью была занятость минимум для полумиллиона человек. Суммы распределялись так: 750 миллионов долларов на автомагистрали, 500 миллионов на железнодорожные проекты, 500 миллионов на электрификацию периферийных районов и 350 миллионов на прочие общественные работы9 – в сегодняшних деньгах соответственно около 15, 10, 10 и 7 миллиардов.
Там же выступал глава отдела статистики Министерства труда Исадор Лубин, приводивший разбивку. Так, на дорожных работах 30% выделенных средств уходило на оплату труда, а остальное – на материалы; на электрификации на оплату труда уходило 18%, а прочее – на сотни тысяч опор, миллионы метров проводов, десятки тысяч трансформаторов. То есть государственный заем распадался на два потока сразу: зарплату, которую люди несли в магазины, и заказ, который шел в производство.
Однако главное в этом инструменте не мультипликатор, а встроенный в него экзамен. Государство, выдавая самоликвидирующийся заем, задавало проекту не вопрос «полезен ли он», на который любой чиновник и любой проситель ответят утвердительно, а вопрос «окупится ли он», на который в момент решения не может достоверно ответить никто, и потому приходится считать.
Разница здесь примерно та же, что между двумя займами в семье. Одна семья берет в долг на свадьбу: расход важный и нужный, никем не оспаривается, но отдавать придется из будущей зарплаты. Другая же семья берет в долг на станок в мастерскую: сумма та же, а платежи по долгу гасятся выручкой самого станка, и потому решение о займе автоматически превращается в расчет – сколько станок сделает изделий, по какой цене они уйдут, за сколько месяцев окупятся. Первая семья проверку не проходила вообще, вторая прошла ее до того, как взяла деньги. Государство в этом смысле ничем от семьи не отличается, кроме масштаба. Инструмент, требующий счета, отсеивает часть плохих проектов еще на входе, а инструмент, счета не требующий, пропускает их все.
Таким образом, самоликвидирующиеся займы были не бухгалтерской формальностью, а способом вернуть в государственные инвестиции критерий, который в обычном бюджетном расходе отсутствует по определению.
Носитель
Третья переменная – кто принимает и осваивает деньги – в американском случае решена сразу на двух этажах, и в этом главная особенность описываемого эпизода.
Первый этаж – сама корпорация. RFC не была просто окном выдачи денег. Это была большая организация с сетью примерно из трех десятков региональных кредитных агентств по всей стране, с собственными кредитными инспекторами, юристами и инженерами, способными оценить не только баланс заемщика, но и технические моменты10. Более того, под конкретные задачи корпорация выращивала специализированные дочерние структуры: Корпорацию товарного кредита для сельского хозяйства, Электрическую компанию для дома и фермы для потребительского кредита на холодильники и пылесосы, Экспортно-импортный банк для внешней торговли, Корпорацию займов при стихийных бедствиях, ипотечную ассоциацию, а позже – Корпорацию оборонных заводов, Корпорацию оборонного снабжения, компании металлических и каучуковых резервов. То есть под каждый новый канал строился отдельный носитель с собственной отраслевой компетенцией.
Интересно также то, что корпорация вела себя не как кредитор, а как совладелец. Джонс описывает случай с железной дорогой Southern Pacific, у которой головной офис находился в Нью-Йорке – поближе к кредитующему банку, – и все три главных директора тоже жили в Нью-Йорке, хотя вся деятельность компании была сосредоточена на западе страны. Джонс поговорил с руководством, и вскоре офис переехал в Сан-Франциско. В другом эпизоде корпорация поддержала поглощение телеграфного монополиста Postal Telegraph компанией Western Union, понимая, что век телеграфа заканчивается и что отрасли нужна консолидация, но поставила условие сохранить 15 тысяч рабочих мест в поглощаемой компании – и условие было выполнено.
Второй этаж носителя у американцев уже был. На принимающей стороне уже стояли готовые крупные компании – US Steel, General Motors, DuPont, Dow Chemical, крупные железнодорожные компании, – то есть структуры, умеющие планировать на годы, содержать инженерные службы, осваивать капитал сотнями миллионов и отвечать за результат. Японии, например, в 1950-60-е годы такие организации придется создавать; Соединенным Штатам же их создавать не пришлось. Компании были, но Депрессия их обессилела, RFC просто пришлось вдохнуть им новую жизнь.
Отсюда прямой урок для отстающей страны сегодня. Идея скопировать RFC выглядит соблазнительно и возникает регулярно: создать государственную корпорацию развития, дать ей капитал, разрешить занимать под гарантию правительства. Однако сам по себе такой институт – это только один этаж носителя из двух. Если на принимающей стороне вместо US Steel и General Motors стоят десятки мелких фирм без длинного горизонта и без способности освоить крупный заем, то корпорация развития неизбежно выродится в раздачу пособий под видом кредитов. Кредитная экспансия производительна в меру организованности принимающей стороны – это важная теорема настоящей книги, и американский случай подтверждает ее.
Война и Defense Plant Corporation
В августе 1940 года при RFC была создана Defense Plant Corporation – Корпорация оборонных заводов, и с этого момента американский государственный кредит перешел в иной режим.
Раньше корпорация давала деньги существующим предприятиям. Теперь она стала строить предприятия сама, оставаясь их собственником и затем передавая их в управление частным компаниям. Всего DPC реализовала около 2 300 проектов на 9,2 миллиарда долларов (180 миллиардов в сегодняшних деньгах); до 1945 года было построено 2 098 заводов на сумму свыше восьми миллиардов, из которых 920 принадлежали самой корпорации11.
Завод Dodge-Chicago, например, был построен для производства авиадвигателей с нуля. На поле в 145 акров, то есть около 60 гектаров, где прежде росла кукуруза, был построен комплекс из 19 промышленных зданий, и стоило это государству 176 миллионов долларов (около 3,5 миллиарда сегодняшних). Компания General Motors получила контракт на 300 миллионов на разработку и производство авиадвигателей и еще 170 миллионов на прочую военную продукцию; US Steel – 100 миллионов на два металлургических завода в Хоумстеде и Дюкейне; DuPont – заказы на синтетический каучук, Dow Chemical – на магний, фармацевтические компании – на пенициллин.
В результате, к концу войны на предприятиях, построенных Корпорацией оборонных заводов, производился 71% американских авиадвигателей и авиатехники, 96% синтетического каучука, 58% алюминия и 90% магния в стране. Еще в мае 1940 года, когда Рузвельт поставил перед страной задачу выпускать 50 тысяч самолетов в год, цифра казалась фантастической даже союзникам; в 1944 году американская промышленность выпустила около 96 тысяч12.
Снабжением занималась родственная структура – Корпорация оборонного снабжения, получившая 13,5 миллиарда долларов на закупки внутри страны и за рубежом. Через нее американские фермеры получили заказы такого размера, что эффект вышел за пределы США. Как отмечает Лиззи Коллингем в книге «The Taste of War», австралийское сельское хозяйство, находившееся в 1941 году в упадке, к 1944 году под американские заказы производило 25 тысяч тонн консервированных овощей, а площадь обрабатываемых угодий выросла вдвое13.
Проверка на прочность системы сменилась с финансовых на физические показатели. Деятельность заводов измерялась по выпуску, выпуск измерялся в штуках и тоннах, а проверялось все на фронте противником.
Еще показательнее то, что произошло после войны. Построенные государством заводы продавались частному бизнесу, порой за символическую сумму. Позже именно они стали ядром американского самолетостроения, судостроения, станкостроения, производства цветных металлов и синтетического каучука. Условия этой распродажи даже критиковались современниками как подарок крупному бизнесу и как способ еще больше сконцентрировать мощности в руках нескольких корпораций. Тем не менее, государство вернуло мощности туда, где действует рыночный экзамен, вместо того чтобы держать их на своем балансе, где экзамена нет.
Таким образом, RFC, в целом, не объясняет, откуда пришли деньги в американскую экономику. Однако объясняет, как пришедшие деньги превратились в заводы и плотины, а не в котировки акций. И это важнее, так как объясняет вопросы правильного освоения денег как инструментов развития, и здесь американский случай дает очень хорошую иллюстрацию.
Как умерла RFC
К 1946 году Депрессии уже не было, война прекратилась, но корпорация еще оставалась. Она продолжала выдавать займы, потому что была на это уполномочена, штат был набран, а регионы просили. Однако критерий исчез: окупаемость перестала быть обязательной, военного выпуска больше никто не требовал, и решение о выдаче стало опираться на то единственное, что осталось, – на аргументы просителя и на связи.
Дальнейшее известно из материалов сенатского расследования 1950–1951 годов, вскрывшего систему посредничества вокруг корпорации: за содействие в получении государственного займа брали процент, и в американский язык из тех слушаний вошло слово five-percenters, то есть «пятипроцентники»14. В 1953 году Конгресс принял закон о ликвидации RFC; кредитные функции разошлись по другим ведомствам, включая созданную тогда же Администрацию малого бизнеса, а в 1957 году корпорация была упразднена окончательно.
Стоит остановиться на том, что именно изменилось. Механизм получения денег остался прежним. Организация осталась прежней, с теми же региональными агентствами и во многом теми же людьми. Законы о деньгах никто не менял. Изменилась одна переменная из четырех – исчез внешний экзамен, – и через пять лет учреждение, вытащившее страну из величайшего кризиса ее истории, закрыли за коррупцию.
Государственное управление экономикой во многом жизнеспособно лишь в той мере, в какой сохраняет внешний критерий проверки на прочность. Американский случай добавляет к этому тезису важное уточнение: критерий должен быть не только внешним, но и постоянно возобновляемым. Кризис и война послужили тогда в США хорошим таким критерием, но как только они кончились, система не смогла дальше возобновить самопроверку.
Кейнс, которого здесь не было
Историю «Нового курса» принято завершать Кейнсом, и в этом есть основание. Его книга об общей теории занятости, процента и денег вышла в 1936 году, в разгар описанных событий, и произвела в экономической науке переворот, выведя на первый план государственные расходы и породив макроэкономику как отдельную дисциплину15.
Однако связка «Рузвельт делал, Кейнс объяснял» при ближайшем рассмотрении оказывается не совсем такой, какой кажется. Кейнс относился к «Новому курсу» критически: в открытом письме президенту, опубликованном в конце декабря 1933 года, он писал, что правительство смешивает восстановление с реформами и что размах государственных затрат недостаточен16. То есть он считал, что делается не то и не в том объеме.
Однако куда важнее другое, и оно прямо относится к предмету настоящей книги. Кейнсианская рамка рассуждает в терминах совокупного спроса, а совокупный спрос безразличен к адресату: то есть неважно, построен ли мост, или выкопана и зарыта яма, лишь бы деньги дошли до кармана и были потрачены. RFC работала иначе. Она не тратила, а ссужала; у нее был баланс, залог, ставка и срок; она выбирала отрасли и отказывала целым отраслям; она входила в капитал и меняла директоров. Это не политика спроса, это кредитная политика с адресатом.
Различие выше кажется тонким, но именно из него выросли два очень разных ответа на кризис 2008 года (к ним настоящая книга еще вернется). Мера, обращенная к объему, поднимает цены активов; мера же, обращенная к адресату, строит заводы. Пятьдесят миллиардов Джесси Джонса относились ко второй мере.
Три вывода
Таким образом, по итогам главы можно сделать три вывода.
Вывод первый: кредит и расход – это разные инструменты государства, и подменять один другим нельзя. RFC не раздавала деньги, а давала их в долг, и потому у нее были баланс, залог, процент и обязательство возврата. Именно это позволило государству работать в таком масштабе, не разрушая цен, и именно поэтому корпорация в итоге вернула Казначейству взятые деньги, чего ни одна программа безвозвратных расходов не делает.
Второй вывод: государственный кредит производителен там, где хорошая организация стоит на обеих сторонах сделки. Со стороны кредитора это была сама RFC с ее региональными агентствами, инженерами и специализированными дочерними компаниями. Со стороны заемщика – US Steel, General Motors, DuPont и железные дороги, то есть организации, способные освоить эти сотни миллионов долларов. Если убрать любую из этих двух сторон, то те же деньги дадут другой результат.
Вывод третий: экзамен (проверка на прочность) должен быть внешним, и он должен быть всегда актуальным (возобновляться). У RFC сначала проверкой была окупаемость проектов, затем военный выпуск, а затем – после распродажи заводов – рынок. Пока критерий существовал, корпорация строила плотины и авиазаводы; как только он исчез вместе с войной, та же организация с теми же людьми за пять лет превратилась в коррупционную кормушку и была закрыта.
И последнее здесь. Пятьдесят миллиардов долларов, вынесенные Джонсом в заголовок книги, сами по себе не говорят ни о чем – ровно та же сумма, пропущенная через другой канал и без экзамена, дала бы либо биржевой пузырь, либо инфляцию, либо коррупционный скандал, и в последние свои годы та же корпорация это наглядно показала. Между тем в те же самые тридцатые годы на другом конце света работала система государственного кредита, превосходившая американскую и по масштабу, и по стройности замысла, и по мощи аппарата. Там весь кредит страны выдавал один-единственный банк, подчиненный одному-единственному плану. Как эта система распорядилась своей монополией и почему при куда более сильном канале она через пятьдесят лет пришла к дефициту – предмет следующей главы.
Сноски
-
Jones, J. Fifty Billion Dollars: My Thirteen Years with the RFC (1932–1945). New York: Macmillan, 1951. Пересчет в современные доллары – по индексу потребительских цен США. ↩
-
Todd, W.F. History of and Rationales for the Reconstruction Finance Corporation // Federal Reserve Bank of Cleveland Economic Review. 1992. Vol. 28, No. 4. P. 22–35. ↩
-
Friedman, M., Schwartz, A.J. A Monetary History of the United States, 1867–1960. Princeton: Princeton University Press, 1963. Ch. 7. ↩
-
Мамытов, 2020. ↩
-
Olson, J.S. Saving Capitalism: The Reconstruction Finance Corporation and the New Deal, 1933–1940. Princeton: Princeton University Press, 1988. ↩
-
Jones, 1951. ↩
-
Jones, 1951. Программа скупки золота продолжалась с октября 1933 года до принятия Gold Reserve Act в январе 1934 года. ↩
-
Olson, J.S., Butkiewicz, J.L. The Impact of a Lender of Last Resort during the Great Depression: The Case of the Reconstruction Finance Corporation // Explorations in Economic History. 1995. Vol. 32, No. 2. P. 197–216. ↩
-
Материалы слушаний Конгресса США по программе самоликвидирующихся проектов: Construction and Financing of Self-Liquidating Projects. Hearings before the Committee on Banking and Currency. House of Representatives. HR 7120. United States Government Printing Office. Washington, 1939. ↩
-
Olson и Butkiewicz, 1995. ↩
-
Jones, 1951. ↩
-
Herman, A. Freedom’s Forge: How American Business Produced Victory in World War II. New York: Random House, 2012. ↩
-
Collingham, L. The Taste of War: World War II and the Battle for Food. London: Allen Lane, 2011. ↩
-
Study of Reconstruction Finance Corporation: Report of the Committee on Banking and Currency, U.S. Senate. Washington: U.S. Government Printing Office, 1951. ↩
-
Keynes, J.M. The General Theory of Employment, Interest and Money. London: Macmillan, 1936. ↩
-
Keynes, J.M. An Open Letter to President Roosevelt // The New York Times. 1933. December 31. ↩