Глава 14
Япония и управляемый кредит
К 1946 году Япония осталась страной без денег. Послевоенное промышленное производство рухнуло, составив теперь едва ли треть довоенного уровня. Угля не хватало даже на отопление больниц, заводы встали, а поезда ходили через раз. Цены за год выросли в несколько раз, сбережения населения сгорели в инфляции, валютных резервов не было вовсе, а фондового рынка, способного собрать капитал, в стране уже не было.
Однако забегая вперед, уже через двадцать пять лет та же Япония производила половину мирового тоннажа судов, теснила Америку на рынках стали и электроники и росла темпом, которого не знала ни одна крупная экономика в истории. Фактически, уже к концу 1970-х годов страна ворвалась на вторую строчку самых развитых экономик капиталистического мира1.
Откуда у Японии взялись деньги?
Стандартный ответ у многих экономистов – высокая норма сбережений. Это верно, но этого было недостаточно: сбережения были и у других, но чуда не случилось. Сбережения – это сырье, а вопрос всей настоящей книги в том, каким образом сырье превращалось в заводы, верфи и плотины, причем с высокой скоростью?
На самом деле, ответ скрыт в механизме, у которого даже не было официального названия и который не упоминался ни в одном законе. Японцы между собой называли его «madoguchi shidou», то есть оконное управление.
Механизм этот крайне интересен. Во-первых, японский случай – единственный в книге, где все четыре элемента рабочей схемы – откуда берутся деньги, куда они идут, кто их принимает и кто проверяет результат – наблюдаются одновременно и в образцовом виде. А во-вторых, и это не менее интересно, тот же самый механизм, в тех же японских руках, спустя тридцать лет произвел крупнейший финансовый пузырь ХХ века. Один руль, две дороги. К концу главы станет ясно, в каком именно месте дорога свернула.
Управление кредитом
Среди экономистов часто распространено представление, будто послевоенная японская система управления кредитом была изобретена американскими оккупационными властями или гениальными чиновниками-реформаторами с чистого листа. Представление это ошибочно, и ошибочность его принципиальна: ничего не было изобретено. Был перенацелен механизм, построенный задолго до 1945 года, а затем отработан во время войны.
Первый слой управления – это Банк Японии образца 1882 года, детище Мацукаты Масайоши, о котором шла речь в главе 10. Мацуката строил центральный банк не как независимого от правительства арбитра денежного рынка по британскому образцу, а как штаб экономического развития – банк банков. Через свой центробанк Япония обеспечивала кредит для своих приоритетных отраслей развития. Уже к началу ХХ века сложилась характерная архитектура: дзайбацу, то есть семейные конгломераты Mitsui, Mitsubishi и Sumitomo, обзавелись собственными банками, и эти банки опирались на рефинансирование Банка Японии.
Второй слой управления – решающий, был отлит в 1937–1945 годах. Тотальная война потребовала тотального распределения ресурсов, и денежный кредит не стал исключением. Законы военной мобилизации подчинили банковское кредитование государственным приоритетам напрямую: были созданы советы финансового контроля и система уполномоченных банков, за каждым из которых закреплялись конкретные военные производители, а Банк Японии превратился в диспетчерскую, распределявшую кредитные ресурсы по отраслям в соответствии с мобилизационным планом. Исследование Окадзаки и Окуно-Фудзивары, пожалуй, лучшая работа о происхождении японской экономической системы, показывает с документальной точностью: почти все институты японского управления – от пожизненного найма до главных банков, родом не из самурайской древности и не из послевоенных реформ, а из военной экономики конца 1930-х годов2.
Здесь стоит вспомнить про германскую схему МЕФО, которая тоже использовала кредитную эмиссию для промышленных военных заказов. Техника была родственной, как и цель. Однако разница между германским и японским случаями обнаружится после 1945 года, и состоять она будет не в самом механизме, а в том, что в механизм загрузили. Германия свой механизм полностью демонтировала вместе с гитлеровским рейхом, а Япония сохранила и просто перенацелила: вчерашняя диспетчерская военного кредита стала диспетчерской кредита мирного – промышленного. Управленцы, кстати, тоже во многом остались: чиновники Министерства боеприпасов плавно перетекли в Министерство внешней торговли и промышленности, будущее знаменитое MITI3.
Так что, разбирая японское оконное управление, следует помнить: это не послевоенная импровизация, а третье поколение одного и того же денежного механизма. Мацуката заложил фундамент, война отработала и отточила механизм, а послевоенная Япония лишь своевременно его перенацелила на мирную экономику.
Уголь и сталь
Первая послевоенная попытка управляемого кредита была грубой и отчаянной.
К концу 1946 года экономика застряла в классическом порочном круге: чтобы добывать уголь, нужна была сталь – крепежи, рельсы, машины, – а чтобы плавить сталь, нужен был уголь. Сейчас в стране не было ни того, ни другого. Тогда экономист Арисава Хироми предложил решение, известное как «система приоритетного производства» или «наклонное производство», в соответствии с которым экономику сознательно «наклоняли» так, чтобы ресурсы стекали в две точки: весь ввозной мазут черной металлургии, всю выплавленную сталь угольным шахтам, весь добытый уголь обратно металлургам, и так до тех пор, пока маховик взаимного наращивания не раскрутится и не начнет отдавать ресурс остальной экономике. То есть сначала эти два главных сырьевых ресурса получали эти же важные отрасли.
Деньги для этого маховика дал специально созданный Банк восстановления. На пике он обеспечивал порядка трех четвертей всех новых ссуд угольной отрасли, и финансировался этот поток, по сути, печатным станком, поскольку облигации Банка восстановления выкупал сам Банк Японии. Производственный результат пришел быстро: добыча угля, упавшая после войны примерно до двадцати с небольшим миллионов тонн, к 1948 году подошла к плановой отметке в тридцать шесть миллионов, сталь потянулась следом, и маховик закрутился как надо.
Однако вначале вместе с углем страна получила и усиление инфляции, которая и так в послевоенные годы была высокой. Эмиссия под производственный кредит, не уравновешенная ни налогами, ни сбережениями, еще больше разогнала цены так, что к 1948 году инфляция съела и зарплаты, и смысл самих кредитов. В 1949 году приехавший в Токио американский банкир Джозеф Додж, человек с мышлением бухгалтера и полномочиями министра финансов, резко ужесточил кредит, остановив кредиты Банка восстановления, и установив единый курс 360 йен за доллар США. Шок «линии Доджа» был жестоким: экономика парализовалась, и безработица резко скакнула вверх. Неизвестно, что в таких условиях произошло бы с экономикой Японии, если бы не грянула корейская война (в 1950 году) с ее огромным потоком американских военных заказов, ставших спасением для японцев.
В контексте настоящей книги важно обратить внимание на одну деталь. Жесткая линия Доджа поставила под удар оба важных элемента японской кредитной конструкции: и канал – приоритетное распределение кредита, и источник – эмиссию. Додж требовал демонтировать все разом, но японцы поступили хитрее: источник заменили, а канал сохранили. Прямая эмиссия под отраслевые кредиты прекратилась, и отныне кредиты должны были опираться на базу вкладов банковской системы и дозированное рефинансирование центрального банка. А вот само право решать, в какие отрасли потечет кредит, государство из рук не выпустило, оно лишь сменило инструмент с топорного на ювелирный.
Как работало оконное управление
Вообще, необходимо отметить, что, официально, механизма, который четверть века управлял крупнейшим инвестиционным процессом в истории капитализма, юридически не существовало. Ни закона, ни постановления, ни даже ведомственной инструкции – ничего. «Madoguchi shidou» было разновидностью некоего административного руководства – специфического японского стиля в управлении, при котором государственный орган ничего не приказывает, а лишь высказывает «пожелания» или «рекомендации», которые исполнители должны расслышать. Иностранные исследователи десятилетиями не могли поверить, что такое возможно. Ричард Вернер, первым из западных экономистов подробно восстановивший процедуру по интервью с ее участниками, сравнивал свои поиски с расследованием: настолько система не оставляла бумажного следа4.
Процедура же, по описанию Вернера, выглядела так. Ежеквартально кредитный департамент Банка Японии вызывал по одному, неформально, представителей городских банков – так называли десяток крупнейших банков страны, обслуживавших промышленные группы кейрецу. Каждому банку озвучивалась цифра: предел прироста кредитного портфеля на квартал: например, на судостроение столько-то, для химии столько-то, текстилю поумерить аппетиты и т.д. Банки отчитывались об исполнении; перевыполнившие квоту в следующем квартале получали урезание, а недобравшие предупреждение, ибо неиспользованный кредитный ресурс был для системы такой же проблемой, как и превышенный.
На чем держалась дисциплина, если ни одна бумага не обязывала банкиров подчиняться?
Все держалось на устройстве самого денежного рынка. Японская банковская система все эти десятилетия жила в состоянии, когда кредитные портфели городских банков постоянно превышали их вклады, и разрыв ежедневно закрывался рефинансированием Банка Японии. Для банков это означало, что центральный банк – это не просто страховка на черный день, а кислородная трубка, из которой банки дышали. Спорить с центробанком не приходило в голову никому. Кроме того, в Японии активно практиковалась ротация кадров, при которой отставные чиновники Банка Японии и Минфина «спускались» как «амакудари» – на почетную пенсию в кресла банковских директоров. Это обеспечивало полную вертикальную гармонию в системе5.
Откуда брались сами приоритеты, то есть, в какие отрасли выделялись деньги?
Здесь сходились две линии. Министерство внешней торговли и промышленности – MITI – вело «рекомендательные» планы и отраслевые приоритеты: какие производства страна должна освоить в эту пятилетку – судостроение, затем нефтехимию, затем автомобили, затем электронику. Министерство финансов и Банк Японии переводили отраслевую логику в кредитную арифметику.
Кто же определял эти приоритетные отрасли?
Американский исследователь Чалмерс Джонсон в своей книге о MITI писал, что именно это министерство играет роль дирижера6, а немецкий исследователь Ричард Вернер, что определяющая роль принадлежала Банку Японии7. В контексте настоящей книги этот вопрос не самый важный, а важным было то, что отраслевое направление кредита в японской экономике в те годы экономического чуда было предметом государственного планирования, а не итогом действия рыночных сил.
Масштаб явления передают цифры финансирования корпораций. В 1950–1960-е годы свыше четырех пятых внешнего финансирования японских компаний приходилось на банковский кредит, а выпуск акций и облигаций был экзотикой, жестко ограничиваемой тем же Минфином. Иначе говоря, государственное оконное управление контролировало не один из каналов капитала, а контролировало весь канал инвестирования. Фондового рынка как другого источника попросту не существовало в значимых объемах, и это не отсталость экономики, а особенность японской конструкции: система сознательно держала все денежные потоки в банковском трубопроводе, который лучше управлялся.
Эту же систему позже пытались скопировать и другие восточноазиатские государства. Когда в 1980-е годы Народный банк Китая выстраивал собственную систему кредитных квот, китайские центральные банкиры не скрывали, у кого учились: китайский термин «chuangkou zhidao» – дословный перевод японского оконного управления (подробнее в главе 16 ниже). То есть хорошие машины надо копировать, адаптируя.
Главные банки и торговые компании
Описанный выше механизм, однако, показывают лишь, сколько денег будет выделено, и в какую отрасль они будут вложены. Но деньги, дойдя до этой отрасли, должны во что-то превратиться – в правильно выбранный завод или новую технологию. История знает много примеров, когда щедрый кредит, докатившись до получателя, внезапно превращался в дворцы или вывезенные за границу капиталы.
Почему же в Японии он превращался в заводы?
Японским ответом стала уникальная индустриальная организация экономики. Не «рынок» и не «частный сектор», а организация в чандлеровском смысле слова, то есть выстроенная по иерархии структура, способная планировать, согласовывать и контролировать использование денежных и не только ресурсов в масштабе целых отраслей. И у этой организации было три этажа.
Первый этаж – так называемые главные банки. У каждой значимой японской корпорации был свой банк, который был не просто крупнейшим кредитором, а чем-то средним между финансовым директором, аудитором и старшим братом. Главный банк держал пакет акций своего клиента – обычно 5-7%, но и этих 5% в сочетании с кредитной зависимостью хватало. Также такой банк проводил платежи клиента и потому видел его денежные потоки насквозь. Банк, имея акции клиента, направлял своих людей в его совет директоров и, главное, нес негласную, но неукоснительную ответственность за его судьбу.
Когда в 1974 году автопроизводитель Toyo Kogyo, будущая Mazda, оказался на грани краха, его главный банк Sumitomo не списал долги и не побежал в суд. Он прислал кризисную команду своих управляющих, перестроил управление компанией, организовал поддержку вплоть до того, что сотрудникам всей группы Sumitomo рекомендовали покупать автомобили Mazda. Компания выжила и через несколько лет вернулась к прибыли. Этот случай разобран в литературе достаточно подробно именно потому, что он типичен для Японии: спасение терпящего бедствие клиента было не благотворительностью, а исполнением роли, которую системе главного банка предписывал негласный договор8.
С точки зрения экономической теории главный банк решал задачу, которую англосаксонская модель решает совершенно иначе. Обычно кредиторы страдают от того, что не очень хорошо знают, как идут дела у заемщика. Американский ответ на это – раскрытие информации, проспекты эмиссии, армии аналитиков, рейтинговые агентства и рынок корпоративного контроля. Если американскому кредитору не нравится управляющий у заемщика, то он просто может продать его акции или скупить всю компанию. Японский ответ иной: за заемщиком следит один хорошо осведомленный наблюдатель9. Один банк знает о клиенте все, остальные кредиторы доверяют его надзору и спокойно ссужают вместе с ним. В терминах Коуза и Уильямсона это попросту дешевле (ниже транзакционные издержки): вместо того чтобы тысячи участников рынка порознь добывали сведения об одной компании, их добывает один наблюдатель, экономя транзакционные издержки всей системе. Расчеты подтверждают, что это не лирика: фирмы с тесными банковскими связями вкладывали стабильнее и меньше страдали от нехватки кредита в трудные периоды, чем независимые10.
Второй этаж – кейрецу, то есть сами промышленные бизнес-группы. Вокруг каждого крупного банка сложилось созвездие компаний, связанных перекрестным владением: каждая компания держит, например, по 2 или 4% акций десятков других компаний группы, и в сумме группа владеет третью, а то и половиной самой себя11. Экономический смысл такой конструкции двоякий. Во-первых, она выключала фондовый рынок из игры: при таком владении враждебное поглощение технически невозможно, а значит, управляющие могли планировать свое развитие на десятилетие вперед, не оглядываясь на квартальные котировки. С точки зрения долгих инвестиций в новые технологии это было очень важно. Во-вторых же, президентские советы групп (ежемесячные встречи первых лиц), и плотная сеть внутригрупповых взаимных поставок и товарных кредитов превращали группу в некий полузакрытый особый контур: кредит, выданный банком одной компании, расходился по производственной цепочке дальше, не покидая этого же контура. Деньги максимально оставались внутри группы.
Третий этаж – «согошоша», то есть универсальные торговые компании. В кредитной системе у них была особая роль, которую многие не до конца понимают: они передавали импульс дальше. Окошко Банка Японии дотягивалось лишь до нескольких крупных банков. Однако японская промышленность на добрую половину состояла из среднего и малого бизнеса, то есть из сотен тысяч поставщиков, субподрядчиков и мастерских. До них кредитный импульс доносили именно торговые компании.
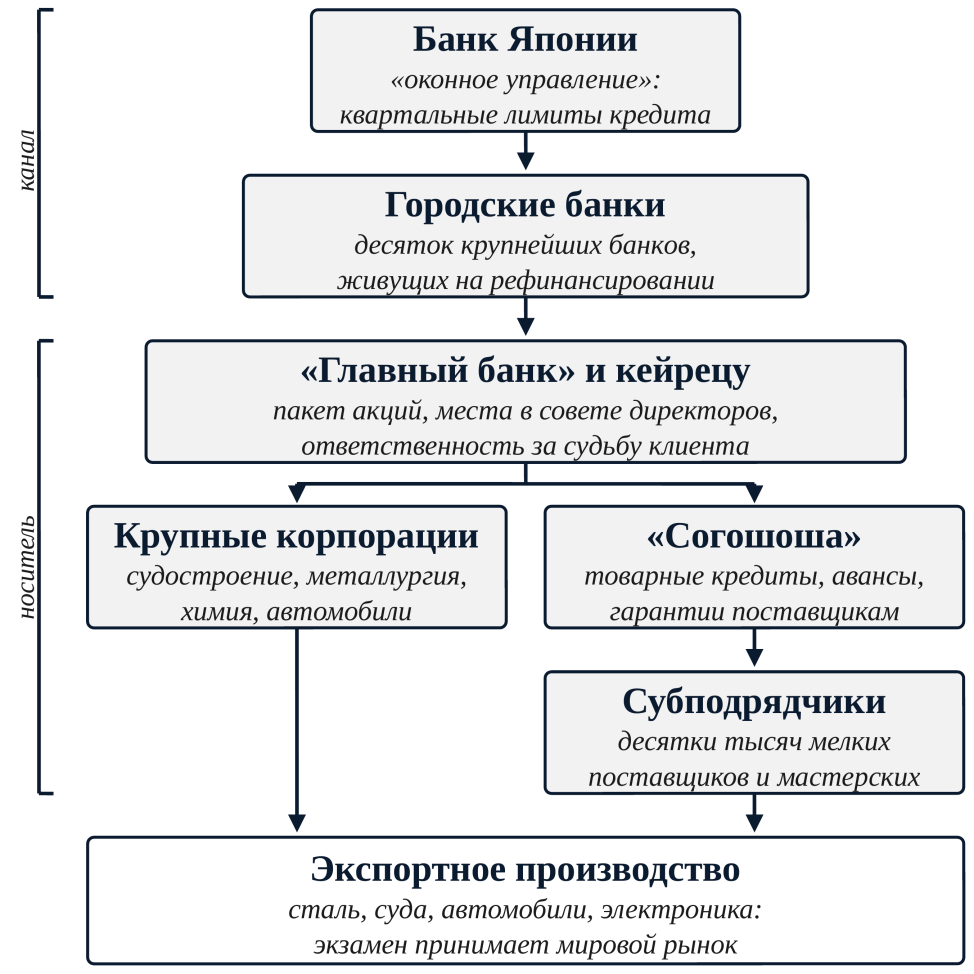
Например, согошоша Mitsui Bussan или Marubeni брали крупный кредит у главного банка своей группы и раздавали его вниз по цепочке товарными кредитами, авансами под поставку и гарантиями тысячам мелких контрагентов, которых ни один банк не стал бы кредитовать напрямую из-за непомерных издержек оценки. А согошоша, знавшие каждого своего поставщика десятилетиями, делали это с очень малыми издержками. Так кредитная квота, спущенная сверху одной строкой, расходилась как по капиллярам до последней производственной мастерской в регионах страны.
Теперь можно собрать общую картину и сравнить с Францией Джону Лоу из главы 6. Между французским печатным станком Banque Royale и реальной экономикой Франции тогда не стояло ничего, кроме биржевой толпы на улице Кенкампуа. Французские деньги, не найдя производственного русла, хлынули в единственное доступное – в курс акций. В Японии же между эмиссионным окном и экономикой стояла трехэтажная организация – главный банк, бизнес-группа кейрецу, торговая компания, – и каждый этаж добавлял то, чего не может добавить никакая денежная политика: знание конкретных заемщиков, контроль за использованием средств, длинный горизонт планирования.
Таким образом: кредитная экспансия производительна в меру организованности того, кто ее принимает. Деньги – это давление в трубе, а организация – сама труба.
При этом у системы были и фильтры, проверяющие систему на прочность.
Фильтр первый – экспортный экзамен. Приоритетные отрасли получали кредит не просто так, а из-за того, что должны были завоевать мировой рынок. А мировой рынок – экзаменатор, которого нельзя ни уговорить, ни обмануть отчетностью: американский покупатель либо выбирает японский телевизор, либо другой. Японии иностранная валюта была очень нужна, так как все сырье импортировалось извне за валюту, а валюту давал только экспорт конкурентоспособных товаров. Ошибки здесь быстро выявлялись, и кредитный кран для несдавших экзамен закручивался. Корейцы, копируя японскую модель при Пак Чон Хи, сделали экспортный экзамен еще жестче и формальнее, так что льготный кредит продлевался строго под экспортные показатели. Это подчеркивала в своих исследованиях Элис Амсден, которая увидела в этом принципе взаимности, то есть в поддержке в обмен на результат, важный секрет восточноазиатского рецепта (глава 15)12.
Фильтр второй – внутренняя конкуренция. Кредитные квоты задавали отрасль, но не назначали в ней чемпиона. В автомобилестроении дрались девять производителей, в бытовой электронике десяток, в сталелитейной промышленности шестерка, и дрались насмерть: за долю рынка, за кредитную квоту своего банка, за экспортные лицензии. Сами японцы жаловались на чрезмерную внутреннюю конкуренцию, и MITI это решило картельной организацией, поддерживая структуру кейрецу. То есть кредит, по сути, доставался не просто банку, а целой группе кейрецу, в которой были и свои производственные цепочки, и все это связывалось торговой компанией. Советская же система, назначавшая одного производителя, конкурентный отбор отменила, что и сказалось как на качестве продукции, так и слабой оптимизации цепочек поставок.
Фильтр третий – банковское управление. Японский главный банк был все-таки кредитором, и плохой заемщик означал для него реальный убыток. Например, спасение Mazda обошлось Sumitomo в очень ощутимые деньги и годы работы. Поэтому банк отбирал, следил и вмешивался из-за инстинкта самосохранения. Советский госбанковский же кредит, автоматически следовавший за планом, не отсеивал никого, и убытки могли накапливаться годами. Разница тонкая, но тектоническая: японский дирижизм направлял рыночный отбор, а советский заменял его собой.
Таким образом, дирижизм жизнеспособен ровно в той мере, в какой сохраняет внешнюю по отношению к себе проверку. Направлять кредит можно, а отменять экзамен нельзя. Все известные случаи вырождения управляемого кредита – советский, позднеяпонский, о котором речь пойдет ниже, позднекитайский – начинались одинаково: с отмены экзамена.
Экономическое чудо
Теперь собственно итог.
С середины 1950-х годов до нефтяного шока 1973 года японская экономика росла в среднем на девять с лишним процентов в год в реальном выражении. Это темп, при котором экономика удваивается за восемь лет, и держался он почти 20 лет подряд. Когда в 1960 году кабинет Икэды провозгласил «план удвоения национального дохода» за десятилетие, мировая пресса иронизировала над восточной любовью к круглым цифрам, однако план был перевыполнен досрочно, и доход удвоился примерно за 7 лет. Норма накопления, то есть доля вложений в ВВП, в пиковые годы превышала треть: каждая третья иена, произведенная страной, превращалась в станки, цеха и инфраструктуру. Структура вывоза за эти же годы пережила превращение, ради которого все и затевалось: если в начале 1950-х Япония вывозила текстиль, игрушки и керамику, то к началу 1970-х – морские суда (половину мирового тоннажа), сталь, автомобили, оптику и электронику.
Конечно, оконное управление не было единственной причиной чуда. У японского рывка были и другие родители, и каждый внес свое13. Высочайшая норма частных сбережений, отчасти культурная, отчасти рукотворная (государство сознательно зажимало потребительский кредит и социальные расходы, не оставляя семьям иного выбора, кроме как сберегать); молодая и образованная рабочая сила; редкое окно дешевого ввоза технологий (американские патенты и лицензии скупались за гроши по меркам их настоящей ценности); корейская война, ставшая для японской промышленности гигантским стартовым заказом; заниженный курс иены, закрепленный на отметке 360; и, наконец, богатый американский рынок, открытый для японских товаров по геополитическим соображениям. Без любого из этих факторов японское экономическое чудо могло бы выйти скромнее.
Однако все перечисленное выше – это важное, но не главное. Сбережения, лицензии и дешевая йена сами по себе не строят заводов и корабельных верфей. Между ними и заводом должен стоять механизм превращения, и механизм этот должен работать быстро, потому что окно возможностей не вечно. Тезис настоящей книги поэтому формулируется аккуратно, но твердо: управляемый кредит был не достаточным, но необходимым условием японского чуда. Без такого механизма рекордные сбережения нации могли бы рассосаться по ломбардам, земельным спекуляциям и государственным облигациям, как это произошло во множестве стран с не менее бережливым населением. Скорость и точность превращения сбережений в важные производственные мощности – вот что было одним из главных факторов японского экономического чуда.
История же поставила этому тезису жестокий контрольный эксперимент: она показала, что случается с теми же сбережениями, когда механизм работает в другую сторону.
Другая сторона
Перелом начался, как это часто бывает, с успеха. К середине 1970-х годов флагманы японской промышленности – Toyota, Matsushita, Nippon Steel и другие – доросли до состояния, в котором банк им стал не особо нужен: собственная прибыль покрывала вложения, а постепенное освобождение финансовых рынков, отчасти под американским нажимом, открыло лучшим из них дорогу к облигациям, в том числе зарубежным. Первоклассные заемщики начали уходить от главных банков тихо, без скандала, просто погашая старые кредиты и не беря новых. Для банков это была катастрофа особого рода: вклады продолжали течь рекой, нация не разучилась сберегать, кредитные квоты продолжали спускаться, а кредитовать стало некого. Точнее, некого из прежних.
И банки нашли новых заемщиков. Логика сползания была неумолимой, как сила тяжести: если промышленность денег не берет, деньги понесут тем, кто берет всегда, – застройщикам, риелторам, строительным подрядчикам и небанковским финансовым конторам, охотно перекредитовывавшим все то же, то есть землю. Особую известность приобрели специализированные ипотечные компании, созданные самими банками как дочерние структуры и превратившиеся в насос, перекачивавший банковские деньги в земельную спекуляцию мимо надзора. Доля недвижимости, строительства и финансов в кредитных портфелях банков росла год за годом, а доля обрабатывающей промышленности таяла.
Основная версия того, что произошло дальше гласит: финансовый пузырь 1980-х годов случился потому, что государство ослабило хватку, рынок освободили от надзора и стихия свободного рынка понесла. Однако восстановленная немецким исследователем Ричардом Вернером картина, основанная на интервью с участниками процедуры и на статистике, которую он первым разложил должным образом, говорит противоположное: окошко никуда не делось14. Кредитные квоты на 1986–1989 годы не просто существовали, они сознательно повышались. Банк Японии квартал за кварталом доводил банкам пределы прироста кредита в десять и более процентов годовых – в экономике, чей номинальный рост составлял четыре-пять процентов.
Куда мог деться этот избыток, то есть прирост кредита, вдвое превышающий прирост экономики?
Только туда, куда он и делся, – в цены активов. Земля и акции – единственные емкости, способные впитать такой кредит, которому не находится производственного применения.
Зачем Банк Японии это делал – вопрос, на который Вернер дает свой ответ. После сентября 1985 года, когда пять держав в нью-йоркском отеле «Плаза» договорились уронить доллар, йена за два года подорожала почти вдвое, экспортеры взвыли, правительство потребовало компенсировать рецессию дешевыми деньгами, и денежная политика была развернута на полную мощность поддержки. Ставки упали до исторических минимумов, а кредитные квоты пошли вверх. Машина работала идеально. Просто теперь она работала не на производственное расширение.
К 1989 году квартал земли в токийском районе Гинза стоил по рыночным котировкам дороже, чем целый городок в Америке. Членства в гольф-клубах торговались как ценные бумаги, и на них существовал биржевой индекс. Банки выдавали столетние ипотеки, по которым расплачиваться предстояло внукам. Индекс Nikkei достиг максимума в последнюю торговую сессию 1989 года – 38915 пунктов на закрытии 29 декабря, – самая высшая точка десятилетия, после чего Япония погрузится в долгий кризис.
Новый управляющий Банка Японии Ясуши Миэно, заступивший за две недели до пика, считал своей задачей проколоть пузырь: ставка была поднята, и пузырь сдулся. Однако под обломками обнаружилась банковская система, чьи залоги, та самая земля, стоили теперь намного ниже прежнего. Страна на полтора десятилетия погрузилась в расчистку балансов и дефляцию. Япония, построившая красивый механизм управляемого кредита, от него же и пострадает на три «потерянных десятилетия».
То есть механизм создания денег в 1986 году был тот же, что в 1966-м. Тот же Банк Японии. Носитель – те же банки и бизнес-группы. Изменились две вещи – и обе уже знакомы: канал куда пошел кредит (уже не в производство), и экзамен, потому что новые заемщики – застройщик и риелторы не сдавали никакого экспортного экзамена, а земля, в отличие от телевизора, не обязана побеждать конкуренцию на мировом рынке, ей достаточно дорожать. Две переменные из четырех – в результате противоположный исход при тех же исполнителях. Трудно представить более чистую демонстрацию того, что в управляемом кредите является несущей конструкцией: не объем денег, не личности и даже не институты, а направление потока и наличие экзамена.
Таким образом, по итогам главы можно сделать три вывода.
Первый вывод: кредитная экспансия производительна в меру организованности принимающей стороны. Деньги не создают заводов, заводы создает организация, у которой есть деньги. Там, где между эмиссией и экономикой не стоит чандлеровская структура – банк, знающий заемщика, группа, держащая горизонт, или торговая компания, дотягивающаяся до мастерской, – кредит находит кратчайшую дорогу в цены активов, как у Джона Лоу, или в потребительскую инфляцию, как в юаньском Китае.
Второй вывод: дирижизм – государственное управление экономикой – живет, пока сдает экзамен, который принимает не он сам. Японская система четверть века держала себя в форме внешней проверкой – мировым рынком. Советская, при внешне сходной архитектуре, замкнула проверку внутрь и разрушилась. Позднеяпонская убрала экзамен с новых заемщиков и надулся пузырь.
Третий вывод, самый практический: вырождение начинается не с поломки механизма, а с переключения канала, и потому увидеть его заранее можно только в структуре кредита, а не в объеме. Совокупная денежная и кредитная статистика 1987 года выглядела как умеренно мягкая политика, а разложение того же кредита на кредит под производство и кредит под активы кричало о катастрофе за три года до нее. Это прямой урок всем, кто сегодня в отстающей стране надзирает за банковской системой: первое, что следует требовать от центрального банка, – не отчет об общих показателях, а карту каналов освоения денег.
И последнее здесь. Японский канал держался на квартальных беседах в кабинете без единого документа, на дисциплине, доверии и кислородной трубке рефинансирования. Когда содержание этих бесед поменялось, поменялось все, и никто извне этого даже не увидел. Но что, если канал можно сделать не предметом беседы, а свойством самих денег, то есть зашить назначение в денежную единицу так, чтобы кредит на строительство завода физически не мог превратиться в кредит на спекуляцию землей? Технологии цифровых денег впервые в денежной истории делают этот вопрос практическим. К нему настоящая книга еще придет, но прежде разберет еще несколько уроков, которые успели преподать миру Корея, Китай и Федеральная резервная система.
Сноски
-
Настоящая глава опирается на другую книгу того же автора: Мамытов, 2023а. ↩
-
Okazaki, T., Okuno-Fujiwara, M. (eds.) The Japanese Economic System and Its Historical Origins. Oxford University Press, 1999. ↩
-
Johnson, C. MITI and the Japanese Miracle: The Growth of Industrial Policy, 1925–1975. Stanford University Press, 1982. ↩
-
Werner, 2003. ↩
-
Подробнее о системе амакудари в Мамытов, 2023а. ↩
-
Johnson, 1982. ↩
-
Werner, 2003. ↩
-
Pascale, R., Rohlen, T. The Mazda Turnaround // Journal of Japanese Studies. 1983. Vol. 9, No. 2; Aoki и Patrick, 1994. ↩
-
Sheard, P. The Main Bank System and Corporate Monitoring and Control in Japan // Journal of Economic Behavior and Organization. 1989. Vol. 11, No. 3. ↩
-
Hoshi, T., Kashyap, A., Scharfstein, D. Corporate Structure, Liquidity, and Investment: Evidence from Japanese Industrial Groups // Quarterly Journal of Economics. 1991. Vol. 106, No. 1. P. 33–60. ↩
-
Clark, R. The Japanese Company. New Haven: Yale University Press, 1979. ↩
-
Amsden, A. Asia’s Next Giant: South Korea and Late Industrialization. New York: Oxford University Press, 1989. ↩
-
Мамытов, 2023а. ↩
-
Werner, R. Monetary Policy Implementation in Japan: Who Sets the Policy Stance? // Asian Economic Journal. 2002. Vol. 16, No. 2; Werner, 2003. ↩